

Rentabilidades mostradas en USD.
¿Cuál es la mejor inversión: NBIS o IREN?
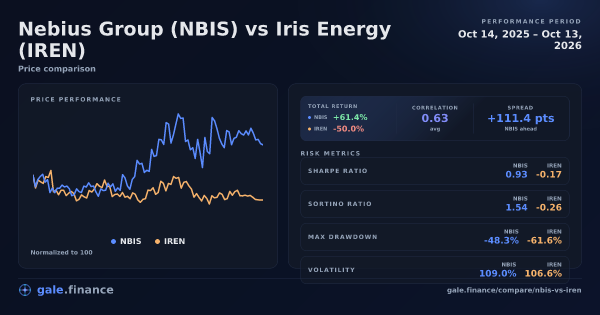
Del 14 de octubre de 2025 al 13 de octubre de 2026: NBIS lideró en retorno total (+61,4% frente a IREN -50,0%). NBIS tuvo el ratio Sharpe más alto (0,93 frente a IREN -0,17). En el riesgo observado, IREN tuvo menor volatilidad anualizada (106,6% frente a NBIS 109,0%); NBIS tuvo una caída máxima menor (-48,3% frente a IREN -61,6%).
Ganadores por métrica: Retorno Total: NBIS; Ratio de Sharpe: NBIS; Volatilidad Anualizada: IREN (menor volatilidad); Caída Máxima: NBIS (drawdown menor).
Citar Esta Comparación
"Nebius Group vs Iris Energy (NBIS vs IREN): Retornos, Riesgo y Volatilidad (1 año)." Gale Finance, 14 de octubre de 2026. https://www.gale.finance/es/comparar/nbis-vs-iren/ Uso libre con atribución. Por favor incluye un enlace a esta página o a gale.finance.
Rendimiento relativo de NBIS vs IREN (Normalizado a 100)
Normalizado a 100 en la fecha inicial para comparar
Opera NBIS o IREN
Accede a estos activos en plataformas confiables.
Puntos Clave
- Retorno total: NBIS obtuvo un retorno total de +61,4%, mientras IREN retornó -50,0% en el mismo período. NBIS superó en retornos totales.
- Retorno ajustado al riesgo (ratio Sharpe): IREN tuvo un Sharpe negativo (-0.17) mientras NBIS fue positivo (0.93), lo que indica que NBIS tuvo un rendimiento ajustado al riesgo claramente superior en este período.
- Volatilidad (anualizada): NBIS fue más volátil, con 109,0% de volatilidad anualizada, frente a 106,6% para IREN.
- Caída máxima: La caída máxima de NBIS fue -48,3%, mientras IREN registró una caída más profunda de -61,6%.
- Riesgo de cola (VaR & Pérdida esperada): Al nivel del 5% (retornos logarítmicos diarios), el VaR de NBIS fue -10,18% y su pérdida esperada (CVaR) fue -13,05%; los de IREN fueron -10,41% y -13,10%. El VaR es el umbral; la pérdida esperada es el promedio en los peores días.
- Asimetría & Curtosis: Asimetría: NBIS 0,49 vs IREN 0,33. Curtosis en exceso: NBIS 1,49 vs IREN 0,58. La asimetría negativa apunta a más cola a la baja; más curtosis en exceso significa colas más gruesas.
- Días de cola y extremos: Días de cola de 2σ (baja/sube): NBIS 6/9, IREN 4/5. Peor día: NBIS -17,01% (2026-07-01) vs IREN -17,37% (2026-02-04). Mejor día: NBIS +34,14% (2026-08-12) vs IREN +30,54% (2026-07-30).
- Más ratios de riesgo: Sortino - NBIS: 1,54 vs. IREN: -0,26 , Calmar - NBIS: 1,28 vs. IREN: -0,81 , Sterling - NBIS: 2,08 vs. IREN: -1,24 , Treynor - NBIS: 0,27 vs. IREN: -0,05 , Índice Ulcer - NBIS: 22,64% vs. IREN: 40,29%
Comparación de inversión
Si hubieras invertido $10.000 en cada activo el 14 de octubre de 2025:
Diferencia: $11.139,14 (NBIS por delante)
Nebius Group vs Iris Energy Rendimiento a lo largo del tiempo
| Métrica | NBIS | IREN |
|---|---|---|
| 30 días | -7.9% | -20.6% |
| 90 días | 3.7% | -9.1% |
| 180 días | 25.1% | -27% |
| 1 año | 61.4% | -50% |
Los plazos más cortos pueden mostrar líderes distintos a medida que cambian las condiciones del mercado. Considera tu horizonte de inversión al comparar rendimientos.
Nebius Group vs Iris Energy Correlación

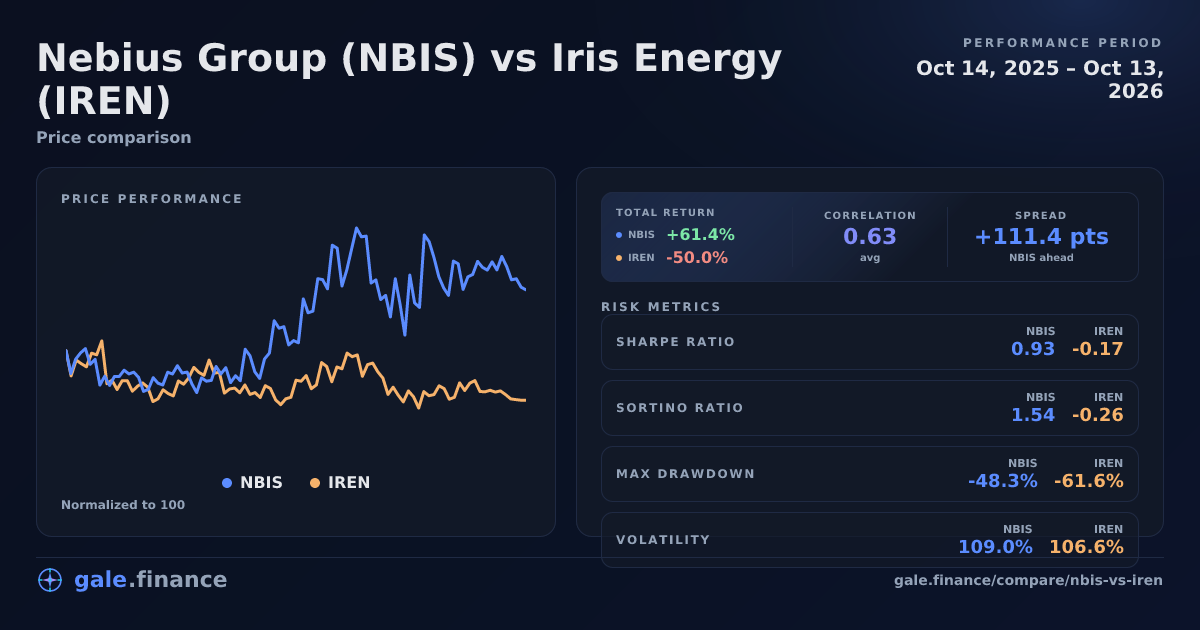
Nebius Group y Iris Energy estaban fuertemente correlacionados del 14 de octubre de 2025 al 13 de octubre de 2026. La correlación media indicada de 0.63 mostró un fuerte movimiento lineal conjunto positivo en la muestra observada.
La correlación por sí sola no demuestra una reducción del riesgo de cartera ni predice el comportamiento durante una caída del mercado. Esta comparación no modela una cartera combinada.
| Métrica | Valor |
|---|---|
| Actual (30 días móviles) | 0.72 |
| Promedio (período completo) | 0.63 |
| Mínimo (30 días móviles) | 0.19 |
| Máximo (30 días móviles) | 0.88 |
La correlación mide el movimiento lineal conjunto de los retornos: cerca de +1 indica un fuerte movimiento conjunto positivo, cerca de 0 un movimiento lineal conjunto débil y los valores negativos un movimiento inverso. Una correlación cercana a cero no demuestra independencia. Las cifras actual, mínima y máxima son correlaciones móviles de 30 días sobre retornos diarios compartidos.
Drawdown
Nebius Group experimentó su caída máxima de -48.3% desde 2026-06-18 hasta 2026-07-29. Aún no se ha recuperado a su máximo anterior.
Iris Energy experimentó su caída máxima de -61.6% desde 2025-11-05 hasta 2026-07-29. Aún no se ha recuperado a su máximo anterior.
Caídas más pequeñas y recuperaciones más rápidas indican menor riesgo a la baja y mayor resiliencia en periodos de estrés.
Nebius Group vs Iris Energy Volatilidad (NBIS vs IREN)
La volatilidad anualizada de Nebius Group de 109,0% equivale a aproximadamente ±6.87% de volatilidad diaria de una desviación estándar.
La volatilidad anualizada de Iris Energy de 106,6% equivale a aproximadamente ±6.71% de volatilidad diaria de una desviación estándar.
NBIS tuvo un perfil de volatilidad más amplio en esta ventana. Eso significa que su distribución de retornos diarios fue más amplia; IREN fue más estable, pero menor volatilidad no implica por sí sola mejores retornos.
Trata la cifra diaria ± como una estimación de una desviación estándar basada en retornos históricos, no como un pronóstico ni como el movimiento diario absoluto esperado. Como contexto, 15-18% de volatilidad anualizada equivale aproximadamente a ±1% de volatilidad diaria de una desviación estándar.
Ratios ajustados por riesgo
Ratio de Sharpe
Ratio Sharpe: NBIS vs. IREN
Retorno por volatilidad totalSharpe da el retorno excedente por unidad de riesgo. La volatilidad al alza y a la baja cuentan como riesgo.
ratio Sharpe mide el retorno por unidad de riesgo (volatilidad). Un Sharpe más alto indica mejor rendimiento ajustado al riesgo. IREN tuvo un Sharpe negativo (-0.17) mientras NBIS fue positivo (0.93), lo que indica que NBIS tuvo un rendimiento ajustado al riesgo claramente superior en este período.
Un Sharpe por encima de 1.0 se considera bueno, por encima de 2.0 es excelente. Un Sharpe negativo significa que el activo rindió por debajo de la tasa libre de riesgo. Calculado con la ventana completa de 365 días de precios disponibles de cada activo y anualizado según el calendario del activo (365 para cripto, 252 días hábiles para acciones/ETFs/metales).
Ratio de Sortino
Ratio Sortino: NBIS vs. IREN
Retorno por volatilidad a la bajaSortino mantiene la idea de retorno por unidad de riesgo, pero solo cuenta retornos por debajo del objetivo.
ratio Sortino mide el retorno por unidad de riesgo a la baja. A diferencia del Sharpe, solo cuenta la desviación a la baja (retornos por debajo del retorno objetivo). NBIS tuvo mejores retornos ajustados a la baja.
Un Sortino más alto es mejor. Es útil cuando la volatilidad al alza es común (cripto es el ejemplo clásico). Desviación a la baja: NBIS 66,0% vs IREN 70,0%. Calculado con la ventana completa de 365 días de precios disponibles de cada activo, usando la tasa libre de riesgo diaria como retorno objetivo, y anualizado según el calendario del activo (365 para cripto, 252 días hábiles para acciones/ETFs/metales).
Ratio Calmar
Ratio Calmar: NBIS vs. IREN
CAGR por peor drawdownCalmar compara el CAGR con la mayor pérdida de pico a valle del período.
ratio Calmar compara la CAGR con la caída máxima. Un Calmar más alto implica más retorno por unidad del peor drawdown. NBIS registró el ratio Calmar más alto.
Calmar se calcula sobre la ventana completa de 365 días y usa la caída máxima en ese mismo período.
Ratio Sterling
Ratio Sterling: NBIS vs. IREN
Retorno por drawdown promedioSterling suaviza la penalización de drawdown usando eventos promedio en lugar de solo el peor drawdown.
ratio Sterling mide el retorno en exceso por unidad de caída promedio (normalmente drawdowns peores al 10%). NBIS registró el ratio Sterling más alto.
Sterling usa el promedio de drawdowns más profundos que 10% y resta la tasa libre de riesgo para mostrar el retorno en exceso.
Ratio Treynor
Ratio Treynor: NBIS vs. IREN
Retorno excedente por beta de mercadoTreynor divide el retorno excedente anualizado entre beta — la sensibilidad del activo a los movimientos amplios del mercado. La pendiente mostrada es el beta de cada activo frente al SPY.
ratio Treynor mide el retorno en exceso por unidad de riesgo de mercado (beta) en lugar de la volatilidad total. NBIS registró el ratio Treynor más alto.
Treynor usa beta vs el S&P 500 (SPY) en fechas compartidas y la tasa promedio del Treasury a 3 meses como tasa libre de riesgo.
Índice Ulcer
Índice Ulcer: NBIS vs. IREN
Dolor de drawdownEl Índice Ulcer es un índice de riesgo, no un ratio de retorno sobre riesgo. Más bajo significa drawdowns menores y más cortos.
Índice Ulcer captura la profundidad y duración de los drawdowns. Un Índice Ulcer más bajo significa menos dolor de drawdown. NBIS tuvo el Índice Ulcer más bajo (menos dolor de drawdown).
El Índice Ulcer se calcula a partir de la serie de drawdowns de cada activo en toda la ventana de datos.
Riesgo de cola y forma de la distribución (1 año): Nebius Group vs. Iris Energy
Esta sección analiza la forma de los retornos diarios, no solo el promedio. Estas métricas se calculan por activo sobre su propia serie diaria (en cripto incluye fines de semana). Usamos retornos logarítmicos diarios para que los movimientos de varios días se sumen de forma limpia.
Definiciones: Valor en Riesgo (VaR), Pérdida esperada, asimetría, curtosis y colas gruesas.
Riesgo de cola y forma de la distribución: NBIS vs. IREN (1 año)
Colas reales de retornos diariosLas barras son observaciones reales de retornos logarítmicos diarios de la ventana del artículo. Las barras más oscuras están en o más allá del corte de VaR 5% de cada activo.
| Métrica (1 año) | NBIS | IREN |
|---|---|---|
| VaR 5% (retorno logarítmico diario) | -10,18% | -10,41% |
| Pérdida esperada 5% (CVaR) | -13,05% (peores 13 días) | -13,10% (peores 13 días) |
| Asimetría | 0,49 | 0,33 |
| Exceso de curtosis | 1,49 | 0,58 |
| 2σ días de cola (baja / alza) | 6 / 9 | 4 / 5 |
| Peor día | -17,01% (2026-07-01) | -17,37% (2026-02-04) |
| Mejor día | +34,14% (2026-08-12) | +30,54% (2026-07-30) |
Comovimientos a la baja (2σ) — 1 año
Calculado solo en fechas compartidas (n=250). Un “movimiento bajista de 2σ” significa un retorno logarítmico entre cierres compartidos a más de 2 desviaciones estándar por debajo de la propia media del activo en esta serie de fechas compartidas. Abajo mostramos retornos simples (%) para facilitar la lectura.
Mapa de comovimientos a la baja: NBIS vs. IREN (2σ)
Retornos diarios de cierres compartidosLos puntos marcan días bajistas reales: los puntos con color de activo son movimientos bajistas de un solo lado y los rojos son días bajistas conjuntos. Los puntos grises agregan contexto de retornos compartidos cuando está disponible. La zona inferior izquierda muestra dónde NBIS y IREN cruzaron su propio umbral bajista de 2σ.
Mostrar fechas de cola bajista
Las fechas de abajo son observaciones en fechas compartidas. “Fecha” es el final del período (cierre). Los umbrales de cola se calculan con retornos logarítmicos, pero la tabla muestra retornos simples (%) para facilitar la lectura. Los retornos se calculan desde el cierre compartido anterior hasta este (por ejemplo, viernes → lunes incluye movimientos del fin de semana).
Días en que tanto NBIS como IREN tuvieron un día de caída fuerte (2σ)
| Fecha (intervalo) | NBIS | IREN |
|---|---|---|
| 2026-07-29 | -12,65% | -13,62% |
Días en que NBIS tuvo un día de caída fuerte
| Fecha (intervalo) | NBIS | IREN |
|---|---|---|
| 2026-02-27 | -13,05% | -7,44% |
| 2026-07-01 | -17,01% | -5,27% |
| 2026-07-16 | -13,90% | -9,01% |
| 2026-07-24 | -15,02% | -8,65% |
| 2026-07-29 | -12,65% | -13,62% |
| 2026-08-06 | -13,29% | -2,47% |
Días en que IREN tuvo un día de caída fuerte
| Fecha (intervalo) | NBIS | IREN |
|---|---|---|
| 2025-11-13 | -6,07% | -12,66% |
| 2025-12-02 | -3,69% | -15,20% |
| 2026-02-04 | -8,40% | -17,37% |
| 2026-07-29 | -12,65% | -13,62% |
Léelo como “qué tan feas se ponen las peores jornadas”, no como un pronóstico preciso. Las muestras de un año son pequeñas, así que las estimaciones de cola son inherentemente ruidosas.
Comparación completa de Nebius Group vs. Iris Energy (1 año)
| Métrica | NBIS | IREN |
|---|---|---|
| Retorno total | +61,4% | -50,0% |
| Volatilidad anualizada | 109,0% | 106,6% |
| Ratio Sharpe | 0,93 | -0,17 |
| Ratio Sortino | 1,54 | -0,26 |
| Ratio Calmar | 1,28 | -0,81 |
| Ratio Sterling | 2,08 | -1,24 |
| Ratio Treynor | 0,27 | -0,05 |
| Índice Ulcer | 22,64% | 40,29% |
| Caída máxima | -48,3% | -61,6% |
| Correlación promedio con S&P 500 | 0,45 | 0,49 |
| VaR 5% (retorno logarítmico diario) | -10,18% | -10,41% |
| Pérdida esperada 5% (CVaR) | -13,05% | -13,10% |
| Asimetría | 0,49 | 0,33 |
| Exceso de curtosis | 1,49 | 0,58 |
| 2σ días de cola (baja / alza) | 6 / 9 | 4 / 5 |
Auditar este cálculo
Fórmulas, insumos y convenciones usadas para calcular las métricas en esta página.
Insumos y convenciones
- Ventana compartida para métricas del par
- 2025-10-14 → 2026-10-13 (último cierre compartido).
- Muestra de correlación móvil (cierres compartidos)
- 221 valores móviles de 30 días (a partir de 250 retornos diarios en cierres compartidos).
- Anualización (días/año)
- NBIS: 252 días/año; IREN: 252 días/año.
- Tasa libre de riesgo
- Usa el rendimiento del Tesoro de EE. UU. a 3 meses (FRED: DGS3MO), promediado en la ventana de cada activo:
- NBIS: 3,81% de 2025-10-14 → 2026-10-13.
- IREN: 3,81% de 2025-10-14 → 2026-10-13.
- Arrastre por volatilidad (regla práctica)
- Estimado a partir de la volatilidad anualizada (retornos simples). Para el enfoque en retornos logarítmicos, ver Retornos logarítmicos.
- NBIS: ≈ -59,4%/año
- IREN: ≈ -56,8%/año
- Alineación de datos
- Sin forward fill. La correlación y los co-movimientos de cola se calculan solo en cierres compartidos. En pares con calendarios distintos (por ejemplo, cripto vs acciones), los movimientos de fines de semana/feriados se reflejan en el siguiente cierre compartido.
- Convención de retornos
- Volatilidad/Sharpe/Sortino usan retornos diarios simples. El riesgo de cola usa retornos logarítmicos diarios para estadísticas de distribución (pero las tablas muestran retornos simples). Retornos logarítmicos.
Fórmulas
- Precio en el día t.
- Retorno diario simple.
- Retorno logarítmico diario.
- Promedio del retorno diario.
- Desviación estándar de los retornos diarios.
- Factor de anualización (días/año).
- Tasa libre de riesgo anual.
Nebius Group vs Iris Energy: Preguntas frecuentes
¿Cuál tiene mayor volatilidad: NBIS o IREN?
NBIS mostró mayor volatilidad de 109,0% anualizada, en comparación con 106,6% para IREN Durante el último año. Una mayor volatilidad significa oscilaciones de precio más grandes en ambas direcciones.
¿NBIS aporta diversificación al combinarse con IREN?
NBIS y IREN estaban fuertemente correlacionados del 14 de octubre de 2025 al 13 de octubre de 2026, con una correlación promedio de 0.63. La correlación por sí sola no demuestra una reducción del riesgo de cartera ni predice el comportamiento durante una caída del mercado. Esta comparación no modela una cartera combinada.
¿Qué tan malos son los peores 5% de días para NBIS vs IREN?
Durante el último año, el VaR 5% de NBIS fue -10,18% y su Pérdida esperada 5% fue -13,05% (peores 13 días). Los de IREN fueron -10,41% y -13,10% (peores 13 días).
¿NBIS y IREN caen juntos en días malos?
En fechas compartidas (n=250), cuando IREN tiene un día bajista de 2σ, NBIS también lo tiene 25.0% (1/4 días). En la otra dirección, cuando NBIS tiene uno, IREN también lo tiene 16.7% (1/6 días).
¿Cuál tiene mejores retornos ajustados al riesgo: NBIS o IREN?
IREN tuvo un Sharpe negativo (-0.17) mientras NBIS fue positivo (0.93) Durante el último año, indicando que NBIS tuvo un rendimiento ajustado al riesgo claramente superior.
¿Pueden NBIS y IREN combinarse en una cartera?
Esta comparación mide los activos individualmente, no una cartera combinada. El riesgo de cartera depende de los pesos de asignación y de la trayectoria conjunta de los retornos; aquí no se calcula un resultado de cartera. NBIS tuvo mayor volatilidad anualizada (109,0%) en esta muestra; aquí no se mide el efecto de una asignación.