

Retornos exibidos em USD.
Qual é o melhor investimento: AMZN ou WMT?
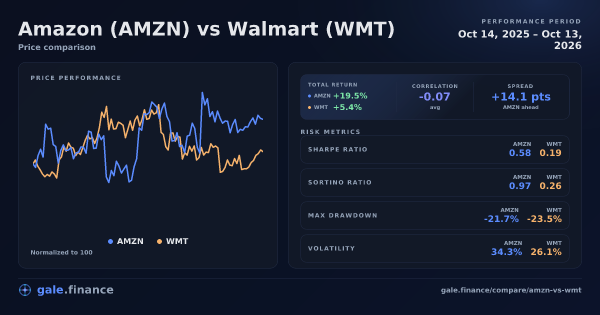
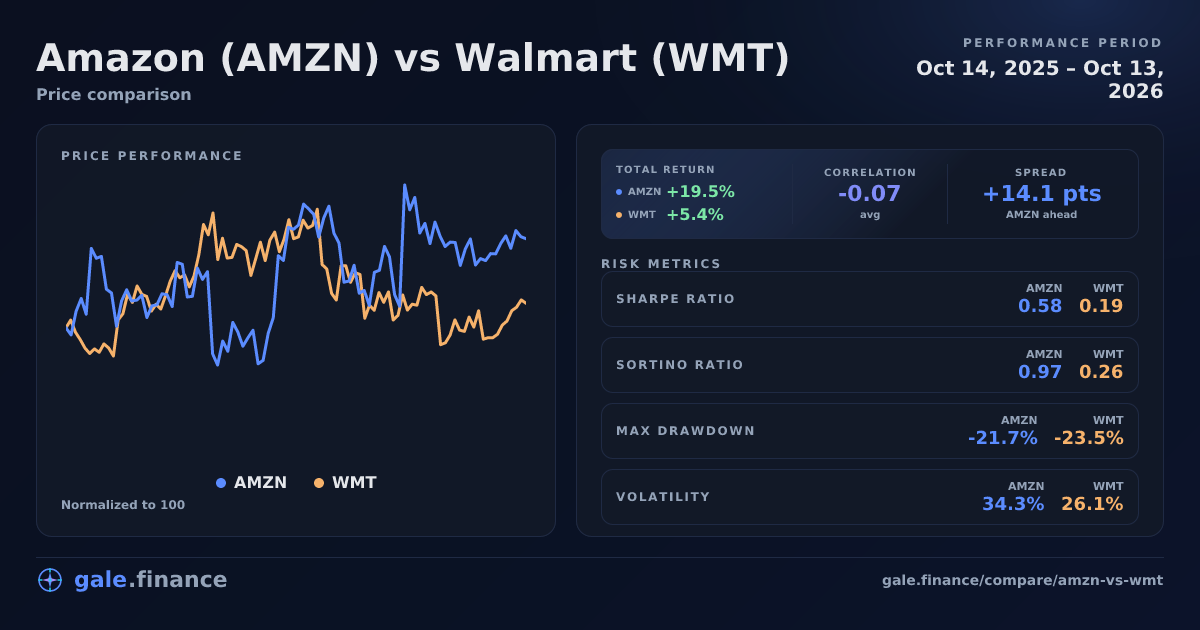
De 14 de outubro de 2025 a 13 de outubro de 2026: AMZN liderou em retorno total (+19,5% contra WMT +5,4%). AMZN teve o índice Sharpe mais alto (0,58 contra WMT 0,19). No risco observado, WMT teve menor volatilidade anualizada (26,1% contra AMZN 34,3%); AMZN teve uma queda máxima menor (-21,7% contra WMT -23,5%).
Vencedores por métrica: Retorno total: AMZN; Índice de Sharpe: AMZN; Volatilidade anualizada: WMT (menor volatilidade); Drawdown máximo: AMZN (drawdown menor).
Citar este comparativo
"Amazon vs Walmart (AMZN vs WMT): Retornos, Risco e Volatilidade (1 ano)." Gale Finance, 14 de outubro de 2026. https://www.gale.finance/pt/comparativo/amzn-vs-wmt/ Uso livre com atribuição. Inclua um link para esta página ou para gale.finance.
Desempenho relativo de AMZN vs WMT (Normalizado a 100)
Normalizado a 100 na data inicial para comparação
Negocie AMZN ou WMT
Acesse esses ativos em plataformas confiáveis.
Pontos-chave
- Retorno total: AMZN obteve um retorno total de +19,5%, enquanto WMT retornou +5,4% no mesmo período. AMZN superou em retorno total.
- Retorno ajustado ao risco (índice de Sharpe): AMZN teve um Sharpe mais alto (0.58 vs 0.19), indicando melhor desempenho ajustado ao risco.
- Volatilidade (anualizada): AMZN foi mais volátil, com 34,3% de volatilidade anualizada, contra 26,1% para WMT.
- Drawdown máximo: O drawdown máximo de AMZN foi -21,7%, enquanto WMT registrou um drawdown mais profundo de -23,5%.
- Risco de cauda (VaR & Perda esperada): No nível de 5% (retornos logarítmicos diários), o VaR de AMZN foi -2,90% e a perda esperada (CVaR) foi -3,94%; para WMT, -2,51% e -3,90%. O VaR é o corte; a perda esperada é o movimento médio nos piores dias.
- Assimetria & Curtose: Assimetria: AMZN 1,39 vs WMT -0,88. Excesso de curtose: AMZN 8,18 vs WMT 5,89. Assimetria negativa puxa para o lado das quedas; maior excesso de curtose significa caudas mais gordas.
- Dias de cauda e extremos: Dias de cauda de 2σ (queda/alta): AMZN 5/4, WMT 6/5. Pior dia: AMZN -5,55% (2026-02-06) vs WMT -9,15% (2026-08-20). Melhor dia: AMZN +15,32% (2026-07-31) vs WMT +6,46% (2025-11-20).
- Mais métricas de risco: Sortino - AMZN: 0,97 vs. WMT: 0,26 , Calmar - AMZN: 0,90 vs. WMT: 0,23 , Sterling - AMZN: 0,90 vs. WMT: 0,09 , Treynor - AMZN: 0,14 vs. WMT: -1,00 , Índice Ulcer - AMZN: 10,72% vs. WMT: 11,33%
Comparação de investimento
Se você tivesse investido $10.000 em cada ativo em 14 de outubro de 2025:
Diferença: $1.413,95 (AMZN à frente)
Amazon vs Walmart Desempenho ao longo do tempo
| Métrica | AMZN | WMT |
|---|---|---|
| 30 dias | 0.7% | 4.8% |
| 90 dias | 1.4% | -0.2% |
| 180 dias | 3.6% | -9.9% |
| 1 ano | 19.5% | 5.4% |
Nos períodos disponíveis nesta tabela, AMZN liderou em retorno total em 90 dias, 180 dias e 1 ano, enquanto WMT liderou em 30 dias.
Prazos mais curtos podem mostrar líderes diferentes à medida que as condições do mercado mudam. Considere seu horizonte de investimento ao comparar retornos.
Amazon vs Walmart Correlação

Amazon e Walmart estavam negativamente correlacionados de 14 de outubro de 2025 a 13 de outubro de 2026. A correlação média negativa informada de -0.07 mostrou movimento linear inverso na amostra observada; não demonstra compensação confiável de perdas.
A correlação por si só não demonstra redução do risco da carteira nem prevê o comportamento durante uma queda do mercado. Esta comparação não modela uma carteira combinada.
| Métrica | Valor |
|---|---|
| Atual (30 dias móveis) | -0.04 |
| Média (período completo) | -0.07 |
| Mínimo (30 dias móveis) | -0.47 |
| Máximo (30 dias móveis) | 0.32 |
A correlação mede o movimento linear conjunto dos retornos: perto de +1 indica forte movimento conjunto positivo, perto de 0 indica movimento linear conjunto fraco e valores negativos indicam movimento inverso. Correlação próxima de zero não demonstra independência. Os valores atual, mínimo e máximo são correlações móveis de 30 dias sobre retornos diários compartilhados.
Drawdown
Amazon registrou seu drawdown máximo de -21.7% de 2025-11-03 até 2026-02-13. Levou 68 dias para se recuperar.
Walmart registrou seu drawdown máximo de -23.5% de 2026-05-19 até 2026-08-27. Ainda não se recuperou do pico anterior.
Drawdowns menores e recuperações mais rápidas indicam menor risco de queda e maior resiliência em períodos de estresse.
Amazon vs Walmart Volatilidade (AMZN vs WMT)
A volatilidade anualizada de Amazon de 34,3% equivale a cerca de ±2.16% de volatilidade diária de um desvio padrão.
A volatilidade anualizada de Walmart de 26,1% equivale a cerca de ±1.65% de volatilidade diária de um desvio padrão.
AMZN teve um perfil de volatilidade mais amplo nesta janela. Isso significa que sua distribuição de retornos diários foi mais ampla; WMT foi mais estável, mas menor volatilidade não significa, por si só, melhores retornos.
Trate a cifra diária ± como uma estimativa de um desvio padrão baseada em retornos históricos, não como uma previsão nem como o movimento diário absoluto esperado. Como contexto, 15-18% de volatilidade anualizada equivale aproximadamente a ±1% de volatilidade diária de um desvio padrão.
Métricas ajustadas ao risco
Índice de Sharpe
Índice de Sharpe: AMZN vs. WMT
Retorno por volatilidade totalSharpe dá o retorno excedente por unidade de risco. Volatilidade de alta e de baixa contam como risco.
índice de Sharpe mede o retorno por unidade de risco (volatilidade). Um Sharpe mais alto indica melhor desempenho ajustado ao risco. AMZN teve um Sharpe mais alto (0.58 vs 0.19), indicando melhor desempenho ajustado ao risco.
Um Sharpe acima de 1,0 é geralmente considerado bom, acima de 2,0 é excelente. Sharpe negativo significa que o ativo ficou abaixo da taxa livre de risco. Calculado com a janela completa de 365 dias de preços disponíveis de cada ativo e anualizado pelo calendário do ativo (365 para cripto, 252 dias úteis para ações/ETFs/metais).
Índice de Sortino
Índice de Sortino: AMZN vs. WMT
Retorno por volatilidade de quedaSortino mantém a ideia de retorno por unidade de risco, mas só conta retornos abaixo do alvo.
índice de Sortino mede o retorno por unidade de risco de queda. Diferente do Sharpe, ele só conta o desvio para baixo (retornos abaixo do retorno-alvo). AMZN teve melhor retorno ajustado à queda.
Um Sortino mais alto é melhor. Ele ajuda quando a volatilidade de alta é comum (cripto é o exemplo clássico). Desvio para baixo: AMZN 20,5% vs WMT 19,1%. Calculado com a janela completa de 365 dias de preços disponíveis de cada ativo, usando a taxa livre de risco diária como retorno-alvo, e anualizado pelo calendário do ativo (365 para cripto, 252 dias úteis para ações/ETFs/metais).
Índice de Calmar
Índice de Calmar: AMZN vs. WMT
CAGR por pior drawdownCalmar compara o CAGR com a maior perda de pico a vale do período.
índice de Calmar compara o CAGR com o drawdown máximo. Um Calmar mais alto indica mais retorno por unidade do pior drawdown. AMZN registrou o índice de Calmar mais alto.
O Calmar é calculado na janela completa de 365 dias e usa o drawdown máximo nesse mesmo período.
Índice de Sterling
Índice de Sterling: AMZN vs. WMT
Retorno por drawdown médioSterling suaviza a penalização de drawdown usando eventos médios em vez de apenas o pior drawdown.
índice de Sterling mede o retorno excedente por unidade de drawdown médio (geralmente drawdowns piores que 10%). AMZN registrou o índice de Sterling mais alto.
O Sterling usa a média de drawdowns mais profundos que 10% e subtrai a taxa livre de risco para mostrar retorno excedente.
Índice de Treynor
Índice de Treynor: AMZN vs. WMT
Retorno excedente por beta de mercadoTreynor divide o retorno excedente anualizado pelo beta — a sensibilidade do ativo a movimentos amplos do mercado. A inclinação mostrada é o beta de cada ativo frente ao SPY.
índice de Treynor mede o retorno excedente por unidade de risco de mercado (beta) em vez da volatilidade total. AMZN registrou o índice de Treynor mais alto.
O Treynor usa beta vs o S&P 500 (SPY) em datas compartilhadas e a taxa média dos Treasuries de 3 meses como taxa livre de risco.
Índice Ulcer
Índice Ulcer: AMZN vs. WMT
Dor de drawdownO Índice Ulcer é um índice de risco, não um ratio de retorno sobre risco. Menor significa drawdowns menores e mais curtos.
Índice Ulcer captura a profundidade e duração dos drawdowns. Um Índice Ulcer mais baixo significa menos dor de drawdown. AMZN teve o Índice Ulcer mais baixo (menos dor de drawdown).
O Índice Ulcer é calculado a partir da série de drawdowns de cada ativo ao longo de toda a janela.
Risco de cauda e forma da distribuição (1 ano): Amazon vs. Walmart
Esta seção olha para a forma dos retornos diários, não só para a média. Essas métricas são calculadas por ativo na sua própria série diária (em cripto inclui fins de semana). Usamos retornos logarítmicos diários para que movimentos de vários dias se acumulem corretamente.
Definições: Valor em Risco (VaR), Perda Esperada, assimetria, curtose e caudas grossas.
Risco de cauda e forma da distribuição: AMZN vs. WMT (1 ano)
Caudas reais dos retornos diáriosAs barras são observações reais de retornos logarítmicos diários da janela do artigo. Barras mais escuras estão no corte de VaR de 5% de cada ativo ou além dele.
| Métrica (1 ano) | AMZN | WMT |
|---|---|---|
| VaR de 5% (retorno logarítmico diário) | -2,90% | -2,51% |
| Perda esperada de 5% (CVaR) | -3,94% (piores 13 dias) | -3,90% (piores 13 dias) |
| Assimetria | 1,39 | -0,88 |
| Excesso de curtose | 8,18 | 5,89 |
| 2σ dias de cauda (queda / alta) | 5 / 4 | 6 / 5 |
| Pior dia | -5,55% (2026-02-06) | -9,15% (2026-08-20) |
| Melhor dia | +15,32% (2026-07-31) | +6,46% (2025-11-20) |
Co-movimentos de baixa (2σ) — 1 ano
Calculado apenas em datas compartilhadas (n=250). Um “movimento de baixa de 2σ” significa um retorno logarítmico entre fechamentos compartilhados a mais de 2 desvios-padrão abaixo da própria média do ativo nessa série de datas compartilhadas. Abaixo mostramos retornos simples (%) para facilitar a leitura.
Mapa de co-movimentos de baixa: AMZN vs. WMT (2σ)
Retornos diarios de fechamentos compartilhadosOs pontos marcam dias reais de baixa: pontos com a cor do ativo são movimentos de baixa de apenas um lado, e pontos vermelhos são dias de baixa conjunta. Pontos cinza adicionam contexto de retornos compartilhados quando disponível. A zona inferior esquerda mostra onde AMZN e WMT cruzaram seu próprio limite de baixa de 2σ.
Mostrar datas de cauda de baixa
As datas abaixo são observações em datas compartilhadas. “Data” é o fim do período (fechamento). Os limiares de cauda são calculados com retornos logarítmicos, mas a tabela mostra retornos simples (%) para facilitar a leitura. Os retornos são calculados do fechamento compartilhado anterior até este (por exemplo, sexta → segunda inclui movimentos do fim de semana).
Dias em que AMZN e WMT tiveram um dia de queda forte (2σ)
Nenhuma nesta janela.
Dias em que AMZN teve um dia de queda forte
| Data (intervalo) | AMZN | WMT |
|---|---|---|
| 2025-11-18 | -4,43% | -1,52% |
| 2026-02-05 | -4,42% | -0,83% |
| 2026-02-06 | -5,55% | +3,34% |
| 2026-06-18 → 2026-06-22 | -4,75% | 0,00% |
| 2026-07-23 | -4,57% | -0,85% |
Dias em que WMT teve um dia de queda forte
| Data (intervalo) | AMZN | WMT |
|---|---|---|
| 2026-02-13 → 2026-02-17 | +1,19% | -3,76% |
| 2026-03-05 | +0,98% | -3,52% |
| 2026-04-07 | +0,46% | -3,39% |
| 2026-05-21 | +1,30% | -7,27% |
| 2026-07-01 | +1,41% | -3,92% |
| 2026-08-20 | -2,16% | -9,15% |
Leia isso como “quão feios ficam os piores dias”, não como uma previsão precisa. Amostras de um ano são pequenas, então estimativas de cauda são naturalmente ruidosas.
Comparação completa de Amazon vs. Walmart (1 ano)
| Métrica | AMZN | WMT |
|---|---|---|
| Retorno total | +19,5% | +5,4% |
| Volatilidade anualizada | 34,3% | 26,1% |
| Índice de Sharpe | 0,58 | 0,19 |
| Índice de Sortino | 0,97 | 0,26 |
| Índice de Calmar | 0,90 | 0,23 |
| Índice de Sterling | 0,90 | 0,09 |
| Índice de Treynor | 0,14 | -1,00 |
| Índice Ulcer | 10,72% | 11,33% |
| Drawdown máximo | -21,7% | -23,5% |
| Correlação média com o S&P 500 | 0,55 | -0,02 |
| VaR de 5% (retorno logarítmico diário) | -2,90% | -2,51% |
| Perda esperada de 5% (CVaR) | -3,94% | -3,90% |
| Assimetria | 1,39 | -0,88 |
| Excesso de curtose | 8,18 | 5,89 |
| 2σ dias de cauda (queda / alta) | 5 / 4 | 6 / 5 |
Auditar este cálculo
Fórmulas, entradas e convenções usadas para calcular as métricas desta página.
Entradas e convenções
- Janela compartilhada para métricas do par
- 2025-10-14 → 2026-10-13 (último fechamento compartilhado).
- Amostra de correlação móvel (fechamentos compartilhados)
- 221 valores móveis de 30 dias (a partir de 250 retornos diários em fechamentos compartilhados).
- Anualização (dias/ano)
- AMZN: 252 dias/ano; WMT: 252 dias/ano.
- Taxa livre de risco
- Usa o rendimento do Tesouro dos EUA de 3 meses (FRED: DGS3MO), com média na janela de cada ativo:
- AMZN: 3,81% de 2025-10-14 → 2026-10-13.
- WMT: 3,81% de 2025-10-14 → 2026-10-13.
- Arrasto da volatilidade (regra prática)
- Estimado a partir da volatilidade anualizada (retornos simples). Para a visão em retornos logarítmicos, veja Retornos logarítmicos.
- AMZN: ≈ -5,9%/ano
- WMT: ≈ -3,4%/ano
- Alinhamento de dados
- Sem forward fill. Correlação e co-movimentos de cauda são calculados apenas em fechamentos compartilhados. Em pares com calendários diferentes (por exemplo, cripto vs ações), movimentos de fim de semana/feriado entram no próximo fechamento compartilhado.
- Convenção de retornos
- Volatilidade/Sharpe/Sortino usam retornos diários simples. Risco de cauda usa retornos logarítmicos diários para estatísticas de distribuição (mas as tabelas mostram retornos simples). Retornos logarítmicos.
Fórmulas
- Preço no dia t.
- Retorno diário simples.
- Retorno logarítmico diário.
- Média do retorno diário.
- Desvio padrão dos retornos diários.
- Fator de anualização (dias/ano).
- Taxa livre de risco anual.
Amazon vs Walmart: Perguntas frequentes
Qual tem maior volatilidade: AMZN ou WMT?
AMZN mostrou maior volatilidade de 34,3% anualizada, em comparação com 26,1% para WMT Durante o último ano. Maior volatilidade significa oscilações de preço maiores em ambas as direções.
AMZN traz diversificação ao ser combinado com WMT?
AMZN e WMT estavam negativamente correlacionados de 14 de outubro de 2025 a 13 de outubro de 2026, com uma correlação média de -0.07. A correlação por si só não demonstra redução do risco da carteira nem prevê o comportamento durante uma queda do mercado. Esta comparação não modela uma carteira combinada.
Quão ruins são os piores 5% dias de AMZN vs WMT?
Durante o último ano, o VaR de 5% de AMZN foi -2,90% e a Perda esperada de 5% foi -3,94% (piores 13 dias). Para WMT, foram -2,51% e -3,90% (piores 13 dias).
AMZN e WMT caem juntos em dias ruins?
Em datas compartilhadas (n=250), quando WMT tem um dia de queda de 2σ, AMZN também tem 0.0% (0/6 dias). Na outra direção, quando AMZN tem um, WMT também tem 0.0% (0/5 dias).
Qual tem melhor retorno ajustado ao risco: AMZN ou WMT?
AMZN mostrou melhor desempenho ajustado ao risco com um Sharpe de 0.58 frente ao 0.19 de WMT Durante o último ano.
AMZN e WMT podem ser combinados em uma carteira?
Esta comparação mede os ativos individualmente, não uma carteira combinada. O risco da carteira depende dos pesos de alocação e da trajetória conjunta dos retornos; nenhum resultado de carteira é calculado aqui. AMZN teve maior volatilidade anualizada (34,3%) nesta amostra; o efeito de uma alocação não é medido aqui.