

Rentabilidades mostradas en USD.
¿Cuál es la mejor inversión: TCS o INFY?
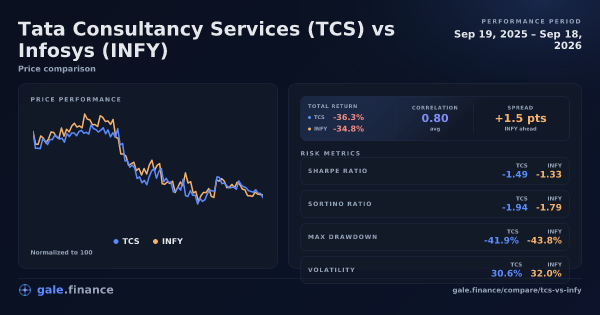
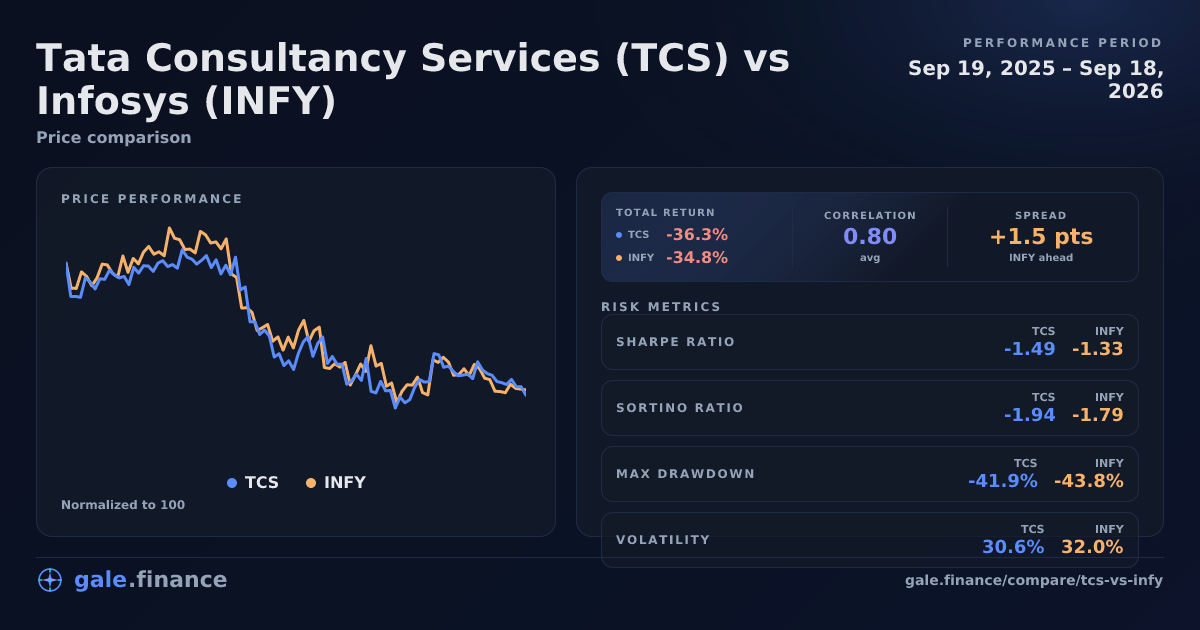
Over the past year, INFY outperformed TCS. INFY returned -34,8% compared with TCS’s -36,3%. INFY had the better risk-adjusted return, with a Sharpe ratio of -1,33 versus TCS’s -1,49. TCS was less volatile than INFY, and TCS had a smaller max drawdown than INFY.
Ganadores por métrica: Retorno Total: INFY; Ratio de Sharpe: INFY; Volatilidad Anualizada: TCS (menor volatilidad); Caída Máxima: TCS (drawdown menor).
Citar Esta Comparación
"Tata Consultancy Services vs Infosys (TCS vs INFY): Retornos, Riesgo y Volatilidad (1 año)." Gale Finance, 20 de septiembre de 2026. https://www.gale.finance/es/comparar/tcs-vs-infy/ Uso libre con atribución. Por favor incluye un enlace a esta página o a gale.finance.
Rendimiento relativo de TCS vs INFY (Normalizado a 100)
Normalizado a 100 en la fecha inicial para comparar
Opera TCS o INFY
Accede a estos activos en plataformas confiables.
Puntos Clave
- Retorno total: TCS obtuvo un retorno total de -36,3%, mientras INFY retornó -34,8% en el mismo período. INFY superó en retornos totales.
- Retorno ajustado al riesgo (ratio Sharpe): Ambos Sharpe fueron negativos (INFY -1.33 vs TCS -1.49), lo que significa que ambos quedaron por debajo de la tasa libre de riesgo; INFY fue menos negativo.
- Volatilidad (anualizada): INFY fue más volátil, con 32,0% de volatilidad anualizada, frente a 30,6% para TCS.
- Caída máxima: La caída máxima de TCS fue -41,9%, mientras INFY registró una caída más profunda de -43,8%.
- Riesgo de cola (VaR & Pérdida esperada): Al nivel del 5% (retornos logarítmicos diarios), el VaR de TCS fue -3,33% y su pérdida esperada (CVaR) fue -4,87%; los de INFY fueron -3,56% y -5,00%. El VaR es el umbral; la pérdida esperada es el promedio en los peores días.
- Asimetría & Curtosis: Asimetría: TCS -0,37 vs INFY -0,22. Curtosis en exceso: TCS 2,38 vs INFY 1,75. La asimetría negativa apunta a más cola a la baja; más curtosis en exceso significa colas más gruesas.
- Días de cola y extremos: Días de cola de 2σ (baja/sube): TCS 8/7, INFY 7/9. Peor día: TCS -8,11% (2026-06-03) vs INFY -7,44% (2026-02-04). Mejor día: TCS +5,90% (2026-06-02) vs INFY +5,52% (2026-01-16).
- Más ratios de riesgo: Sortino - TCS: -1,94 vs. INFY: -1,79 , Calmar - TCS: -0,87 vs. INFY: -0,80 , Sterling - TCS: -0,96 vs. INFY: -0,88 , Treynor - TCS: -2,11 vs. INFY: -5,14 , Índice Ulcer - TCS: 24,64% vs. INFY: 26,27%
Comparación de inversión
Si hubieras invertido $10.000 en cada activo el 19 de septiembre de 2025:
Diferencia: $150,16 (INFY por delante)
Tata Consultancy Services vs Infosys Rendimiento a lo largo del tiempo
| Métrica | TCS | INFY |
|---|---|---|
| 30 días | -8% | -6.1% |
| 90 días | -1.9% | -1.5% |
| 180 días | -12.8% | -16.9% |
| 1 año | -36.3% | -34.8% |
Los plazos más cortos pueden mostrar líderes distintos a medida que cambian las condiciones del mercado. Considera tu horizonte de inversión al comparar rendimientos.
Tata Consultancy Services vs Infosys Correlación

Tata Consultancy Services y Infosys están fuertemente correlacionados durante el último año. Con una correlación de 0.80, estos activos tienden a moverse juntos, limitando los beneficios de diversificación.
Para la construcción de cartera, esta fuerte correlación significa que mantener TCS y INFY ofrece poca reducción de riesgo: es probable que caigan juntos en recesiones.
| Métrica | Valor |
|---|---|
| Actual (30 días móviles) | 0.63 |
| Promedio (período completo) | 0.80 |
| Mínimo (30 días móviles) | 0.63 |
| Máximo (30 días móviles) | 0.94 |
La correlación mide qué tan cerca se mueven dos activos. Valores cerca de +1 indican fuerte movimiento conjunto, cerca de 0 indica independencia y valores negativos indican movimiento inverso. Las cifras actual, mínima y máxima son correlaciones móviles de 30 días sobre retornos diarios compartidos.
Drawdown
Tata Consultancy Services experimentó su caída máxima de -41.9% desde 2025-12-22 hasta 2026-07-01. Aún no se ha recuperado a su máximo anterior.
Infosys experimentó su caída máxima de -43.8% desde 2025-12-22 hasta 2026-07-01. Aún no se ha recuperado a su máximo anterior.
Caídas más pequeñas y recuperaciones más rápidas indican menor riesgo a la baja y mayor resiliencia en periodos de estrés.
Tata Consultancy Services vs Infosys Volatilidad (TCS vs INFY)
La volatilidad anualizada de Tata Consultancy Services de 30,6% equivale a aproximadamente ±1.93% de volatilidad diaria de una desviación estándar.
La volatilidad anualizada de Infosys de 32,0% equivale a aproximadamente ±2.02% de volatilidad diaria de una desviación estándar.
INFY tuvo un perfil de volatilidad más amplio en esta ventana. Eso significa que su distribución de retornos diarios fue más amplia; TCS fue más estable, pero menor volatilidad no implica por sí sola mejores retornos.
Trata la cifra diaria ± como una estimación de una desviación estándar basada en retornos históricos, no como un pronóstico ni como el movimiento diario absoluto esperado. Como contexto, 15-18% de volatilidad anualizada equivale aproximadamente a ±1% de volatilidad diaria de una desviación estándar.
Ratios ajustados por riesgo
Ratio de Sharpe
Ratio Sharpe: TCS vs. INFY
Retorno por volatilidad totalSharpe da el retorno excedente por unidad de riesgo. La volatilidad al alza y a la baja cuentan como riesgo.
ratio Sharpe mide el retorno por unidad de riesgo (volatilidad). Un Sharpe más alto indica mejor rendimiento ajustado al riesgo. Ambos Sharpe fueron negativos (INFY -1.33 vs TCS -1.49), lo que significa que ambos quedaron por debajo de la tasa libre de riesgo; INFY fue menos negativo.
Un Sharpe por encima de 1.0 se considera bueno, por encima de 2.0 es excelente. Un Sharpe negativo significa que el activo rindió por debajo de la tasa libre de riesgo. Calculado con la ventana completa de 365 días de precios disponibles de cada activo y anualizado según el calendario del activo (365 para cripto, 252 días hábiles para acciones/ETFs/metales).
Ratio de Sortino
Ratio Sortino: TCS vs. INFY
Retorno por volatilidad a la bajaSortino mantiene la idea de retorno por unidad de riesgo, pero solo cuenta retornos por debajo del objetivo.
ratio Sortino mide el retorno por unidad de riesgo a la baja. A diferencia del Sharpe, solo cuenta la desviación a la baja (retornos por debajo del retorno objetivo). INFY tuvo mejores retornos ajustados a la baja.
Un Sortino más alto es mejor. Es útil cuando la volatilidad al alza es común (cripto es el ejemplo clásico). Desviación a la baja: TCS 23,5% vs INFY 23,9%. Calculado con la ventana completa de 365 días de precios disponibles de cada activo, usando la tasa libre de riesgo diaria como retorno objetivo, y anualizado según el calendario del activo (365 para cripto, 252 días hábiles para acciones/ETFs/metales).
Ratio Calmar
Ratio Calmar: TCS vs. INFY
CAGR por peor drawdownCalmar compara el CAGR con la mayor pérdida de pico a valle del período.
ratio Calmar compara la CAGR con la caída máxima. Un Calmar más alto implica más retorno por unidad del peor drawdown. INFY registró el ratio Calmar más alto.
Calmar se calcula sobre la ventana completa de 365 días y usa la caída máxima en ese mismo período.
Ratio Sterling
Ratio Sterling: TCS vs. INFY
Retorno por drawdown promedioSterling suaviza la penalización de drawdown usando eventos promedio en lugar de solo el peor drawdown.
ratio Sterling mide el retorno en exceso por unidad de caída promedio (normalmente drawdowns peores al 10%). INFY registró el ratio Sterling más alto.
Sterling usa el promedio de drawdowns más profundos que 10% y resta la tasa libre de riesgo para mostrar el retorno en exceso.
Ratio Treynor
Ratio Treynor: TCS vs. INFY
Retorno excedente por beta de mercadoTreynor divide el retorno excedente anualizado entre beta — la sensibilidad del activo a los movimientos amplios del mercado. La pendiente mostrada es el beta de cada activo frente al SPY.
ratio Treynor mide el retorno en exceso por unidad de riesgo de mercado (beta) en lugar de la volatilidad total. TCS registró el ratio Treynor más alto.
Treynor usa beta vs el S&P 500 (SPY) en fechas compartidas y la tasa promedio del Treasury a 3 meses como tasa libre de riesgo.
Índice Ulcer
Índice Ulcer: TCS vs. INFY
Dolor de drawdownEl Índice Ulcer es un índice de riesgo, no un ratio de retorno sobre riesgo. Más bajo significa drawdowns menores y más cortos.
Índice Ulcer captura la profundidad y duración de los drawdowns. Un Índice Ulcer más bajo significa menos dolor de drawdown. TCS tuvo el Índice Ulcer más bajo (menos dolor de drawdown).
El Índice Ulcer se calcula a partir de la serie de drawdowns de cada activo en toda la ventana de datos.
Riesgo de cola y forma de la distribución (1 año): Tata Consultancy Services vs. Infosys
Esta sección analiza la forma de los retornos diarios, no solo el promedio. Estas métricas se calculan por activo sobre su propia serie diaria (en cripto incluye fines de semana). Usamos retornos logarítmicos diarios para que los movimientos de varios días se sumen de forma limpia.
Definiciones: Valor en Riesgo (VaR), Pérdida esperada, asimetría, curtosis y colas gruesas.
Riesgo de cola y forma de la distribución: TCS vs. INFY (1 año)
Colas reales de retornos diariosLas barras son observaciones reales de retornos logarítmicos diarios de la ventana del artículo. Las barras más oscuras están en o más allá del corte de VaR 5% de cada activo.
| Métrica (1 año) | TCS | INFY |
|---|---|---|
| VaR 5% (retorno logarítmico diario) | -3,33% | -3,56% |
| Pérdida esperada 5% (CVaR) | -4,87% (peores 13 días) | -5,00% (peores 13 días) |
| Asimetría | -0,37 | -0,22 |
| Exceso de curtosis | 2,38 | 1,75 |
| 2σ días de cola (baja / alza) | 8 / 7 | 7 / 9 |
| Peor día | -8,11% (2026-06-03) | -7,44% (2026-02-04) |
| Mejor día | +5,90% (2026-06-02) | +5,52% (2026-01-16) |
Comovimientos a la baja (2σ) — 1 año
Calculado solo en fechas compartidas (n=245). Un “movimiento bajista de 2σ” significa un retorno logarítmico entre cierres compartidos a más de 2 desviaciones estándar por debajo de la propia media del activo en esta serie de fechas compartidas. Abajo mostramos retornos simples (%) para facilitar la lectura.
Mapa de comovimientos a la baja: TCS vs. INFY (2σ)
Retornos diarios de cierres compartidosLos puntos marcan días bajistas reales: los puntos con color de activo son movimientos bajistas de un solo lado y los rojos son días bajistas conjuntos. Los puntos grises agregan contexto de retornos compartidos cuando está disponible. La zona inferior izquierda muestra dónde TCS y INFY cruzaron su propio umbral bajista de 2σ.
Mostrar fechas de cola bajista
Las fechas de abajo son observaciones en fechas compartidas. “Fecha” es el final del período (cierre). Los umbrales de cola se calculan con retornos logarítmicos, pero la tabla muestra retornos simples (%) para facilitar la lectura. Los retornos se calculan desde el cierre compartido anterior hasta este (por ejemplo, viernes → lunes incluye movimientos del fin de semana).
Días en que tanto TCS como INFY tuvieron un día de caída fuerte (2σ)
| Fecha (intervalo) | TCS | INFY |
|---|---|---|
| 2026-02-04 | -7,20% | -7,44% |
| 2026-02-12 | -5,64% | -5,99% |
| 2026-02-24 | -4,14% | -4,23% |
| 2026-03-19 | -4,36% | -4,54% |
| 2026-04-24 | -5,27% | -7,24% |
Días en que TCS tuvo un día de caída fuerte
| Fecha (intervalo) | TCS | INFY |
|---|---|---|
| 2026-02-04 | -7,20% | -7,44% |
| 2026-02-12 | -5,64% | -5,99% |
| 2026-02-24 | -4,14% | -4,23% |
| 2026-03-19 | -4,36% | -4,54% |
| 2026-04-10 → 2026-04-13 | -4,16% | -3,35% |
| 2026-04-24 | -5,27% | -7,24% |
| 2026-05-12 | -4,84% | -4,10% |
| 2026-06-03 | -8,11% | -3,50% |
Días en que INFY tuvo un día de caída fuerte
| Fecha (intervalo) | TCS | INFY |
|---|---|---|
| 2026-02-04 | -7,20% | -7,44% |
| 2026-02-12 | -5,64% | -5,99% |
| 2026-02-24 | -4,14% | -4,23% |
| 2026-03-19 | -4,36% | -4,54% |
| 2026-04-24 | -5,27% | -7,24% |
| 2026-06-19 | -3,02% | -6,24% |
| 2026-09-09 | -2,45% | -4,68% |
Léelo como “qué tan feas se ponen las peores jornadas”, no como un pronóstico preciso. Las muestras de un año son pequeñas, así que las estimaciones de cola son inherentemente ruidosas.
Comparación completa de Tata Consultancy Services vs. Infosys (1 año)
| Métrica | TCS | INFY |
|---|---|---|
| Retorno total | -36,3% | -34,8% |
| Volatilidad anualizada | 30,6% | 32,0% |
| Ratio Sharpe | -1,49 | -1,33 |
| Ratio Sortino | -1,94 | -1,79 |
| Ratio Calmar | -0,87 | -0,80 |
| Ratio Sterling | -0,96 | -0,88 |
| Ratio Treynor | -2,11 | -5,14 |
| Índice Ulcer | 24,64% | 26,27% |
| Caída máxima | -41,9% | -43,8% |
| Correlación promedio con S&P 500 | 0,13 | 0,07 |
| VaR 5% (retorno logarítmico diario) | -3,33% | -3,56% |
| Pérdida esperada 5% (CVaR) | -4,87% | -5,00% |
| Asimetría | -0,37 | -0,22 |
| Exceso de curtosis | 2,38 | 1,75 |
| 2σ días de cola (baja / alza) | 8 / 7 | 7 / 9 |
Auditar este cálculo
Fórmulas, insumos y convenciones usadas para calcular las métricas en esta página.
Insumos y convenciones
- Ventana compartida para métricas del par
- 2025-09-19 → 2026-09-18 (último cierre compartido).
- Muestra de correlación móvil (cierres compartidos)
- 216 valores móviles de 30 días (a partir de 245 retornos diarios en cierres compartidos).
- Anualización (días/año)
- TCS: 252 días/año; INFY: 252 días/año.
- Tasa libre de riesgo
- Usa el rendimiento del Tesoro de EE. UU. a 3 meses (FRED: DGS3MO), promediado en la ventana de cada activo:
- TCS: 3,80% de 2025-09-19 → 2026-09-18.
- INFY: 3,80% de 2025-09-19 → 2026-09-18.
- Arrastre por volatilidad (regla práctica)
- Estimado a partir de la volatilidad anualizada (retornos simples). Para el enfoque en retornos logarítmicos, ver Retornos logarítmicos.
- TCS: ≈ -4,7%/año
- INFY: ≈ -5,1%/año
- Alineación de datos
- Sin forward fill. La correlación y los co-movimientos de cola se calculan solo en cierres compartidos. En pares con calendarios distintos (por ejemplo, cripto vs acciones), los movimientos de fines de semana/feriados se reflejan en el siguiente cierre compartido.
- Convención de retornos
- Volatilidad/Sharpe/Sortino usan retornos diarios simples. El riesgo de cola usa retornos logarítmicos diarios para estadísticas de distribución (pero las tablas muestran retornos simples). Retornos logarítmicos.
Fórmulas
- Precio en el día t.
- Retorno diario simple.
- Retorno logarítmico diario.
- Promedio del retorno diario.
- Desviación estándar de los retornos diarios.
- Factor de anualización (días/año).
- Tasa libre de riesgo anual.
Tata Consultancy Services vs Infosys: Preguntas frecuentes
¿Cuál tiene mayor volatilidad: TCS o INFY?
INFY mostró mayor volatilidad de 32,0% anualizada, en comparación con 30,6% para TCS Durante el último año. Una mayor volatilidad significa oscilaciones de precio más grandes en ambas direcciones.
¿TCS aporta diversificación al combinarse con INFY?
TCS y INFY están fuertemente correlacionados durante el último año, con una correlación promedio de 0.80. Esta fuerte correlación limita los beneficios de diversificación.
¿Qué tan malos son los peores 5% de días para TCS vs INFY?
Durante el último año, el VaR 5% de TCS fue -3,33% y su Pérdida esperada 5% fue -4,87% (peores 13 días). Los de INFY fueron -3,56% y -5,00% (peores 13 días).
¿TCS y INFY caen juntos en días malos?
En fechas compartidas (n=245), cuando INFY tiene un día bajista de 2σ, TCS también lo tiene 71.4% (5/7 días). En la otra dirección, cuando TCS tiene uno, INFY también lo tiene 62.5% (5/8 días).
¿Cuál tiene mejores retornos ajustados al riesgo: TCS o INFY?
Ambos activos registraron ratios Sharpe negativos Durante el último año (INFY -1.33 vs TCS -1.49), lo que significa que ambos quedaron por debajo de la tasa libre de riesgo; INFY fue menos negativo.
¿Pueden TCS y INFY combinarse en una cartera?
Sí, aunque el tamaño de la asignación importa. Su fuerte correlación brinda poca reducción de riesgo, ya que tienden a moverse juntos. La mayor volatilidad de INFY (32,0%) significa que incluso pequeñas asignaciones pueden afectar de forma material el riesgo total de la cartera.