

Retornos exibidos em USD.
Qual é o melhor investimento: TCS ou INFY?
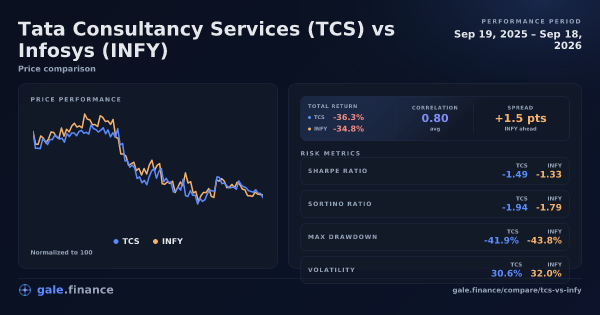
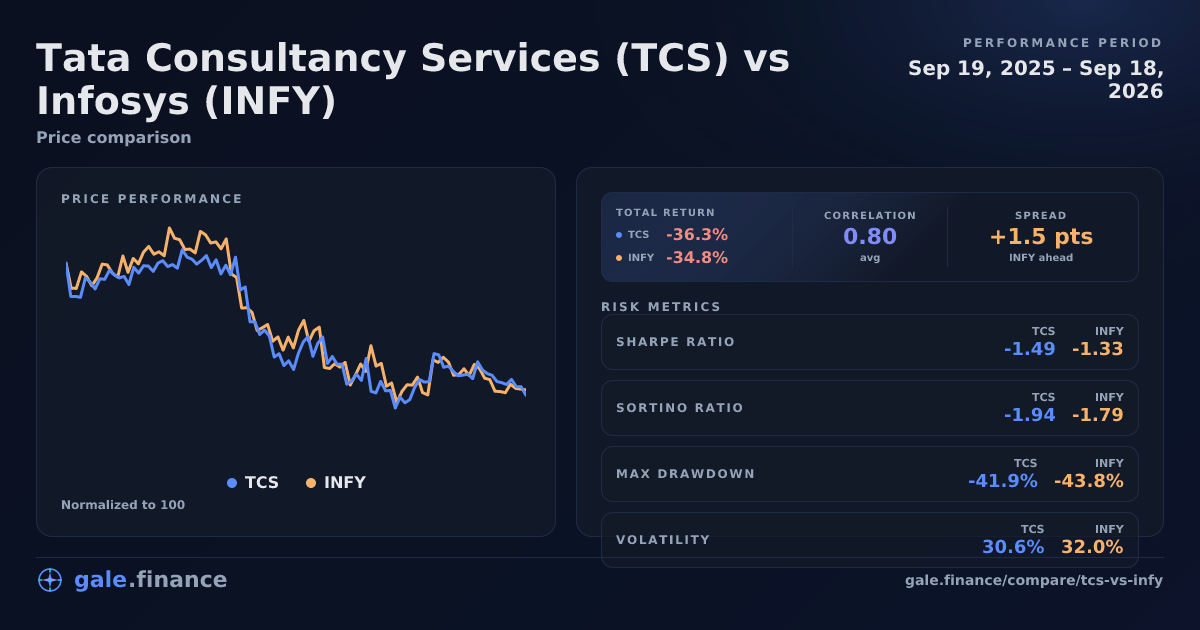
Over the past year, INFY outperformed TCS. INFY returned -34,8% compared with TCS’s -36,3%. INFY had the better risk-adjusted return, with a Sharpe ratio of -1,33 versus TCS’s -1,49. TCS was less volatile than INFY, and TCS had a smaller max drawdown than INFY.
Vencedores por métrica: Retorno total: INFY; Índice de Sharpe: INFY; Volatilidade anualizada: TCS (menor volatilidade); Drawdown máximo: TCS (drawdown menor).
Citar este comparativo
"Tata Consultancy Services vs Infosys (TCS vs INFY): Retornos, Risco e Volatilidade (1 ano)." Gale Finance, 20 de setembro de 2026. https://www.gale.finance/pt/comparativo/tcs-vs-infy/ Uso livre com atribuição. Inclua um link para esta página ou para gale.finance.
Desempenho relativo de TCS vs INFY (Normalizado a 100)
Normalizado a 100 na data inicial para comparação
Negocie TCS ou INFY
Acesse esses ativos em plataformas confiáveis.
Pontos-chave
- Retorno total: TCS obteve um retorno total de -36,3%, enquanto INFY retornou -34,8% no mesmo período. INFY superou em retorno total.
- Retorno ajustado ao risco (índice de Sharpe): Ambos os Sharpe foram negativos (INFY -1.33 vs TCS -1.49), o que significa que ambos ficaram abaixo da taxa livre de risco; INFY foi menos negativo.
- Volatilidade (anualizada): INFY foi mais volátil, com 32,0% de volatilidade anualizada, contra 30,6% para TCS.
- Drawdown máximo: O drawdown máximo de TCS foi -41,9%, enquanto INFY registrou um drawdown mais profundo de -43,8%.
- Risco de cauda (VaR & Perda esperada): No nível de 5% (retornos logarítmicos diários), o VaR de TCS foi -3,33% e a perda esperada (CVaR) foi -4,87%; para INFY, -3,56% e -5,00%. O VaR é o corte; a perda esperada é o movimento médio nos piores dias.
- Assimetria & Curtose: Assimetria: TCS -0,37 vs INFY -0,22. Excesso de curtose: TCS 2,38 vs INFY 1,75. Assimetria negativa puxa para o lado das quedas; maior excesso de curtose significa caudas mais gordas.
- Dias de cauda e extremos: Dias de cauda de 2σ (queda/alta): TCS 8/7, INFY 7/9. Pior dia: TCS -8,11% (2026-06-03) vs INFY -7,44% (2026-02-04). Melhor dia: TCS +5,90% (2026-06-02) vs INFY +5,52% (2026-01-16).
- Mais métricas de risco: Sortino - TCS: -1,94 vs. INFY: -1,79 , Calmar - TCS: -0,87 vs. INFY: -0,80 , Sterling - TCS: -0,96 vs. INFY: -0,88 , Treynor - TCS: -2,11 vs. INFY: -5,14 , Índice Ulcer - TCS: 24,64% vs. INFY: 26,27%
Comparação de investimento
Se você tivesse investido $10.000 em cada ativo em 19 de setembro de 2025:
Diferença: $150,16 (INFY à frente)
Tata Consultancy Services vs Infosys Desempenho ao longo do tempo
| Métrica | TCS | INFY |
|---|---|---|
| 30 dias | -8% | -6.1% |
| 90 dias | -1.9% | -1.5% |
| 180 dias | -12.8% | -16.9% |
| 1 ano | -36.3% | -34.8% |
Prazos mais curtos podem mostrar líderes diferentes à medida que as condições do mercado mudam. Considere seu horizonte de investimento ao comparar retornos.
Tata Consultancy Services vs Infosys Correlação

Tata Consultancy Services e Infosys estão fortemente correlacionados durante o último ano. Com uma correlação de 0.80, esses ativos tendem a se mover juntos, limitando os benefícios de diversificação.
Para construção de carteira, essa forte correlação significa que manter TCS e INFY oferece pouca redução de risco — é provável que caiam juntos em quedas do mercado.
| Métrica | Valor |
|---|---|
| Atual (30 dias móveis) | 0.63 |
| Média (período completo) | 0.80 |
| Mínimo (30 dias móveis) | 0.63 |
| Máximo (30 dias móveis) | 0.94 |
A correlação mede o quanto dois ativos se movem juntos. Valores próximos de +1 indicam forte movimento conjunto, próximos de 0 indicam independência e valores negativos indicam movimento inverso. Os valores atual, mínimo e máximo são correlações móveis de 30 dias sobre retornos diários compartilhados.
Drawdown
Tata Consultancy Services registrou seu drawdown máximo de -41.9% de 2025-12-22 até 2026-07-01. Ainda não se recuperou do pico anterior.
Infosys registrou seu drawdown máximo de -43.8% de 2025-12-22 até 2026-07-01. Ainda não se recuperou do pico anterior.
Drawdowns menores e recuperações mais rápidas indicam menor risco de queda e maior resiliência em períodos de estresse.
Tata Consultancy Services vs Infosys Volatilidade (TCS vs INFY)
A volatilidade anualizada de Tata Consultancy Services de 30,6% equivale a cerca de ±1.93% de volatilidade diária de um desvio padrão.
A volatilidade anualizada de Infosys de 32,0% equivale a cerca de ±2.02% de volatilidade diária de um desvio padrão.
INFY teve um perfil de volatilidade mais amplo nesta janela. Isso significa que sua distribuição de retornos diários foi mais ampla; TCS foi mais estável, mas menor volatilidade não significa, por si só, melhores retornos.
Trate a cifra diária ± como uma estimativa de um desvio padrão baseada em retornos históricos, não como uma previsão nem como o movimento diário absoluto esperado. Como contexto, 15-18% de volatilidade anualizada equivale aproximadamente a ±1% de volatilidade diária de um desvio padrão.
Métricas ajustadas ao risco
Índice de Sharpe
Índice de Sharpe: TCS vs. INFY
Retorno por volatilidade totalSharpe dá o retorno excedente por unidade de risco. Volatilidade de alta e de baixa contam como risco.
índice de Sharpe mede o retorno por unidade de risco (volatilidade). Um Sharpe mais alto indica melhor desempenho ajustado ao risco. Ambos os Sharpe foram negativos (INFY -1.33 vs TCS -1.49), o que significa que ambos ficaram abaixo da taxa livre de risco; INFY foi menos negativo.
Um Sharpe acima de 1,0 é geralmente considerado bom, acima de 2,0 é excelente. Sharpe negativo significa que o ativo ficou abaixo da taxa livre de risco. Calculado com a janela completa de 365 dias de preços disponíveis de cada ativo e anualizado pelo calendário do ativo (365 para cripto, 252 dias úteis para ações/ETFs/metais).
Índice de Sortino
Índice de Sortino: TCS vs. INFY
Retorno por volatilidade de quedaSortino mantém a ideia de retorno por unidade de risco, mas só conta retornos abaixo do alvo.
índice de Sortino mede o retorno por unidade de risco de queda. Diferente do Sharpe, ele só conta o desvio para baixo (retornos abaixo do retorno-alvo). INFY teve melhor retorno ajustado à queda.
Um Sortino mais alto é melhor. Ele ajuda quando a volatilidade de alta é comum (cripto é o exemplo clássico). Desvio para baixo: TCS 23,5% vs INFY 23,9%. Calculado com a janela completa de 365 dias de preços disponíveis de cada ativo, usando a taxa livre de risco diária como retorno-alvo, e anualizado pelo calendário do ativo (365 para cripto, 252 dias úteis para ações/ETFs/metais).
Índice de Calmar
Índice de Calmar: TCS vs. INFY
CAGR por pior drawdownCalmar compara o CAGR com a maior perda de pico a vale do período.
índice de Calmar compara o CAGR com o drawdown máximo. Um Calmar mais alto indica mais retorno por unidade do pior drawdown. INFY registrou o índice de Calmar mais alto.
O Calmar é calculado na janela completa de 365 dias e usa o drawdown máximo nesse mesmo período.
Índice de Sterling
Índice de Sterling: TCS vs. INFY
Retorno por drawdown médioSterling suaviza a penalização de drawdown usando eventos médios em vez de apenas o pior drawdown.
índice de Sterling mede o retorno excedente por unidade de drawdown médio (geralmente drawdowns piores que 10%). INFY registrou o índice de Sterling mais alto.
O Sterling usa a média de drawdowns mais profundos que 10% e subtrai a taxa livre de risco para mostrar retorno excedente.
Índice de Treynor
Índice de Treynor: TCS vs. INFY
Retorno excedente por beta de mercadoTreynor divide o retorno excedente anualizado pelo beta — a sensibilidade do ativo a movimentos amplos do mercado. A inclinação mostrada é o beta de cada ativo frente ao SPY.
índice de Treynor mede o retorno excedente por unidade de risco de mercado (beta) em vez da volatilidade total. TCS registrou o índice de Treynor mais alto.
O Treynor usa beta vs o S&P 500 (SPY) em datas compartilhadas e a taxa média dos Treasuries de 3 meses como taxa livre de risco.
Índice Ulcer
Índice Ulcer: TCS vs. INFY
Dor de drawdownO Índice Ulcer é um índice de risco, não um ratio de retorno sobre risco. Menor significa drawdowns menores e mais curtos.
Índice Ulcer captura a profundidade e duração dos drawdowns. Um Índice Ulcer mais baixo significa menos dor de drawdown. TCS teve o Índice Ulcer mais baixo (menos dor de drawdown).
O Índice Ulcer é calculado a partir da série de drawdowns de cada ativo ao longo de toda a janela.
Risco de cauda e forma da distribuição (1 ano): Tata Consultancy Services vs. Infosys
Esta seção olha para a forma dos retornos diários, não só para a média. Essas métricas são calculadas por ativo na sua própria série diária (em cripto inclui fins de semana). Usamos retornos logarítmicos diários para que movimentos de vários dias se acumulem corretamente.
Definições: Valor em Risco (VaR), Perda Esperada, assimetria, curtose e caudas grossas.
Risco de cauda e forma da distribuição: TCS vs. INFY (1 ano)
Caudas reais dos retornos diáriosAs barras são observações reais de retornos logarítmicos diários da janela do artigo. Barras mais escuras estão no corte de VaR de 5% de cada ativo ou além dele.
| Métrica (1 ano) | TCS | INFY |
|---|---|---|
| VaR de 5% (retorno logarítmico diário) | -3,33% | -3,56% |
| Perda esperada de 5% (CVaR) | -4,87% (piores 13 dias) | -5,00% (piores 13 dias) |
| Assimetria | -0,37 | -0,22 |
| Excesso de curtose | 2,38 | 1,75 |
| 2σ dias de cauda (queda / alta) | 8 / 7 | 7 / 9 |
| Pior dia | -8,11% (2026-06-03) | -7,44% (2026-02-04) |
| Melhor dia | +5,90% (2026-06-02) | +5,52% (2026-01-16) |
Co-movimentos de baixa (2σ) — 1 ano
Calculado apenas em datas compartilhadas (n=245). Um “movimento de baixa de 2σ” significa um retorno logarítmico entre fechamentos compartilhados a mais de 2 desvios-padrão abaixo da própria média do ativo nessa série de datas compartilhadas. Abaixo mostramos retornos simples (%) para facilitar a leitura.
Mapa de co-movimentos de baixa: TCS vs. INFY (2σ)
Retornos diarios de fechamentos compartilhadosOs pontos marcam dias reais de baixa: pontos com a cor do ativo são movimentos de baixa de apenas um lado, e pontos vermelhos são dias de baixa conjunta. Pontos cinza adicionam contexto de retornos compartilhados quando disponível. A zona inferior esquerda mostra onde TCS e INFY cruzaram seu próprio limite de baixa de 2σ.
Mostrar datas de cauda de baixa
As datas abaixo são observações em datas compartilhadas. “Data” é o fim do período (fechamento). Os limiares de cauda são calculados com retornos logarítmicos, mas a tabela mostra retornos simples (%) para facilitar a leitura. Os retornos são calculados do fechamento compartilhado anterior até este (por exemplo, sexta → segunda inclui movimentos do fim de semana).
Dias em que TCS e INFY tiveram um dia de queda forte (2σ)
| Data (intervalo) | TCS | INFY |
|---|---|---|
| 2026-02-04 | -7,20% | -7,44% |
| 2026-02-12 | -5,64% | -5,99% |
| 2026-02-24 | -4,14% | -4,23% |
| 2026-03-19 | -4,36% | -4,54% |
| 2026-04-24 | -5,27% | -7,24% |
Dias em que TCS teve um dia de queda forte
| Data (intervalo) | TCS | INFY |
|---|---|---|
| 2026-02-04 | -7,20% | -7,44% |
| 2026-02-12 | -5,64% | -5,99% |
| 2026-02-24 | -4,14% | -4,23% |
| 2026-03-19 | -4,36% | -4,54% |
| 2026-04-10 → 2026-04-13 | -4,16% | -3,35% |
| 2026-04-24 | -5,27% | -7,24% |
| 2026-05-12 | -4,84% | -4,10% |
| 2026-06-03 | -8,11% | -3,50% |
Dias em que INFY teve um dia de queda forte
| Data (intervalo) | TCS | INFY |
|---|---|---|
| 2026-02-04 | -7,20% | -7,44% |
| 2026-02-12 | -5,64% | -5,99% |
| 2026-02-24 | -4,14% | -4,23% |
| 2026-03-19 | -4,36% | -4,54% |
| 2026-04-24 | -5,27% | -7,24% |
| 2026-06-19 | -3,02% | -6,24% |
| 2026-09-09 | -2,45% | -4,68% |
Leia isso como “quão feios ficam os piores dias”, não como uma previsão precisa. Amostras de um ano são pequenas, então estimativas de cauda são naturalmente ruidosas.
Comparação completa de Tata Consultancy Services vs. Infosys (1 ano)
| Métrica | TCS | INFY |
|---|---|---|
| Retorno total | -36,3% | -34,8% |
| Volatilidade anualizada | 30,6% | 32,0% |
| Índice de Sharpe | -1,49 | -1,33 |
| Índice de Sortino | -1,94 | -1,79 |
| Índice de Calmar | -0,87 | -0,80 |
| Índice de Sterling | -0,96 | -0,88 |
| Índice de Treynor | -2,11 | -5,14 |
| Índice Ulcer | 24,64% | 26,27% |
| Drawdown máximo | -41,9% | -43,8% |
| Correlação média com o S&P 500 | 0,13 | 0,07 |
| VaR de 5% (retorno logarítmico diário) | -3,33% | -3,56% |
| Perda esperada de 5% (CVaR) | -4,87% | -5,00% |
| Assimetria | -0,37 | -0,22 |
| Excesso de curtose | 2,38 | 1,75 |
| 2σ dias de cauda (queda / alta) | 8 / 7 | 7 / 9 |
Auditar este cálculo
Fórmulas, entradas e convenções usadas para calcular as métricas desta página.
Entradas e convenções
- Janela compartilhada para métricas do par
- 2025-09-19 → 2026-09-18 (último fechamento compartilhado).
- Amostra de correlação móvel (fechamentos compartilhados)
- 216 valores móveis de 30 dias (a partir de 245 retornos diários em fechamentos compartilhados).
- Anualização (dias/ano)
- TCS: 252 dias/ano; INFY: 252 dias/ano.
- Taxa livre de risco
- Usa o rendimento do Tesouro dos EUA de 3 meses (FRED: DGS3MO), com média na janela de cada ativo:
- TCS: 3,80% de 2025-09-19 → 2026-09-18.
- INFY: 3,80% de 2025-09-19 → 2026-09-18.
- Arrasto da volatilidade (regra prática)
- Estimado a partir da volatilidade anualizada (retornos simples). Para a visão em retornos logarítmicos, veja Retornos logarítmicos.
- TCS: ≈ -4,7%/ano
- INFY: ≈ -5,1%/ano
- Alinhamento de dados
- Sem forward fill. Correlação e co-movimentos de cauda são calculados apenas em fechamentos compartilhados. Em pares com calendários diferentes (por exemplo, cripto vs ações), movimentos de fim de semana/feriado entram no próximo fechamento compartilhado.
- Convenção de retornos
- Volatilidade/Sharpe/Sortino usam retornos diários simples. Risco de cauda usa retornos logarítmicos diários para estatísticas de distribuição (mas as tabelas mostram retornos simples). Retornos logarítmicos.
Fórmulas
- Preço no dia t.
- Retorno diário simples.
- Retorno logarítmico diário.
- Média do retorno diário.
- Desvio padrão dos retornos diários.
- Fator de anualização (dias/ano).
- Taxa livre de risco anual.
Tata Consultancy Services vs Infosys: Perguntas frequentes
Qual tem maior volatilidade: TCS ou INFY?
INFY mostrou maior volatilidade de 32,0% anualizada, em comparação com 30,6% para TCS Durante o último ano. Maior volatilidade significa oscilações de preço maiores em ambas as direções.
TCS traz diversificação ao ser combinado com INFY?
TCS e INFY estão fortemente correlacionados durante o último ano, com uma correlação média de 0.80. Essa forte correlação limita os benefícios de diversificação.
Quão ruins são os piores 5% dias de TCS vs INFY?
Durante o último ano, o VaR de 5% de TCS foi -3,33% e a Perda esperada de 5% foi -4,87% (piores 13 dias). Para INFY, foram -3,56% e -5,00% (piores 13 dias).
TCS e INFY caem juntos em dias ruins?
Em datas compartilhadas (n=245), quando INFY tem um dia de queda de 2σ, TCS também tem 71.4% (5/7 dias). Na outra direção, quando TCS tem um, INFY também tem 62.5% (5/8 dias).
Qual tem melhor retorno ajustado ao risco: TCS ou INFY?
Ambos os ativos registraram índices de Sharpe negativos Durante o último ano (INFY -1.33 vs TCS -1.49), o que significa que ambos ficaram abaixo da taxa livre de risco; INFY foi menos negativo.
TCS e INFY podem ser combinados em uma carteira?
Sim, embora o tamanho da alocação importe. A forte correlação oferece pouca redução de risco, pois tendem a se mover juntos. A maior volatilidade de INFY (32,0%) significa que até pequenas alocações podem afetar significativamente o risco total da carteira.