

Retornos exibidos em USD.
Qual é o melhor investimento: URA ou BTC?
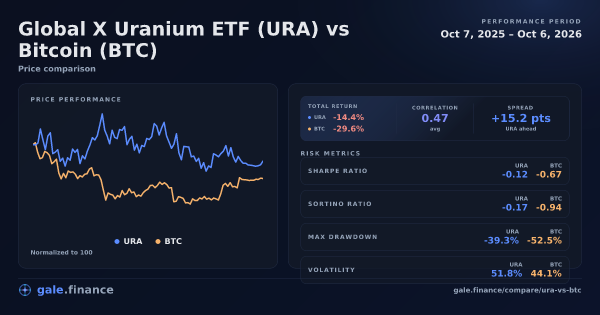
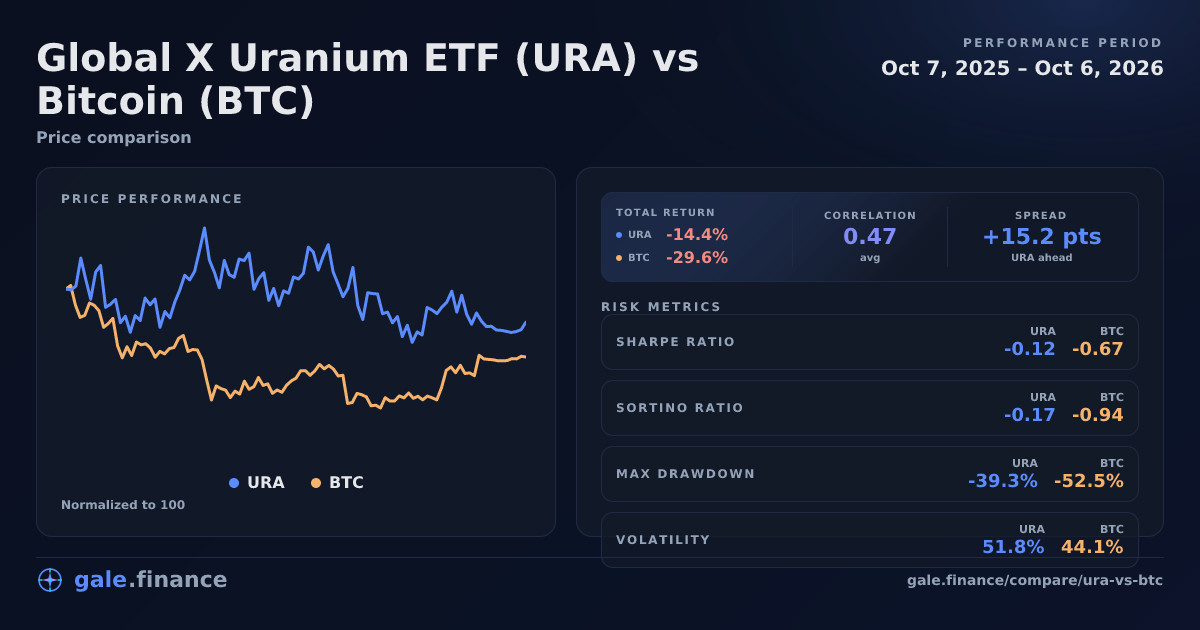
Over the past year, URA outperformed BTC. URA returned -14,4% compared with BTC’s -29,6%. URA had the better risk-adjusted return, with a Sharpe ratio of -0,12 versus BTC’s -0,67. BTC was less volatile than URA, but URA had a smaller max drawdown than BTC.
Vencedores por métrica: Retorno total: URA; Índice de Sharpe: URA; Volatilidade anualizada: BTC (menor volatilidade); Drawdown máximo: URA (drawdown menor).
Citar este comparativo
"Global X Uranium ETF vs Bitcoin (URA vs BTC): Retornos, Risco e Volatilidade (1 ano)." Gale Finance, 7 de outubro de 2026. https://www.gale.finance/pt/comparativo/ura-vs-btc/ Uso livre com atribuição. Inclua um link para esta página ou para gale.finance.
Desempenho relativo de URA vs BTC (Normalizado a 100)
Normalizado a 100 na data inicial para comparação
Negocie URA ou BTC
Acesse esses ativos em plataformas confiáveis.
Pontos-chave
- Retorno total: URA obteve um retorno total de -14,4%, enquanto BTC retornou -29,6% no mesmo período. URA superou em retorno total.
- Retorno ajustado ao risco (índice de Sharpe): Ambos os Sharpe foram negativos (URA -0.12 vs BTC -0.67), o que significa que ambos ficaram abaixo da taxa livre de risco; URA foi menos negativo.
- Volatilidade (anualizada): URA foi mais volátil, com 51,8% de volatilidade anualizada, contra 44,1% para BTC.
- Drawdown máximo: O drawdown máximo de URA foi -39,3%, enquanto BTC registrou um drawdown mais profundo de -52,5%.
- Risco de cauda (VaR & Perda esperada): No nível de 5% (retornos logarítmicos diários), o VaR de URA foi -5,38% e a perda esperada (CVaR) foi -6,81%; para BTC, -4,36% e -6,38%. O VaR é o corte; a perda esperada é o movimento médio nos piores dias.
- Assimetria & Curtose: Assimetria: URA -0,01 vs BTC -0,24. Excesso de curtose: URA 0,01 vs BTC 4,06. Assimetria negativa puxa para o lado das quedas; maior excesso de curtose significa caudas mais gordas.
- Dias de cauda e extremos: Dias de cauda de 2σ (queda/alta): URA 6/9, BTC 5/8. Pior dia: URA -9,88% (2026-06-05) vs BTC -14,07% (2026-02-05). Melhor dia: URA +8,39% (2025-10-28) vs BTC +11,94% (2026-02-06).
- Mais métricas de risco: Sortino - URA: -0,17 vs. BTC: -0,94 , Calmar - URA: -0,37 vs. BTC: -0,56 , Sterling - URA: -0,54 vs. BTC: -0,64 , Treynor - URA: -0,03 vs. BTC: -0,18 , Índice Ulcer - URA: 22,07% vs. BTC: 37,53%
Comparação de investimento
Se você tivesse investido $10.000 em cada ativo em 7 de outubro de 2025:
Diferença: $1.518,38 (URA à frente)
Global X Uranium ETF vs Bitcoin Desempenho ao longo do tempo
| Métrica | URA | BTC |
|---|---|---|
| 30 dias | -9.2% | 7.4% |
| 90 dias | 0.3% | 37.4% |
| 180 dias | -17.9% | 19.8% |
| 1 ano | -14.4% | -29.6% |
Prazos mais curtos podem mostrar líderes diferentes à medida que as condições do mercado mudam. Considere seu horizonte de investimento ao comparar retornos.
Global X Uranium ETF vs Bitcoin Correlação

Global X Uranium ETF e Bitcoin estão moderadamente correlacionados durante o último ano. Com uma correlação de 0.47, esses ativos mostram movimento conjunto moderado, oferecendo alguma diversificação quando mantidos juntos.
Para construção de carteira, essa correlação moderada oferece algum benefício de diversificação, embora os ativos ainda tendam a se mover juntos em grandes movimentos do mercado.
| Métrica | Valor |
|---|---|
| Atual (30 dias móveis) | 0.33 |
| Média (período completo) | 0.47 |
| Mínimo (30 dias móveis) | 0.16 |
| Máximo (30 dias móveis) | 0.74 |
A correlação mede o quanto dois ativos se movem juntos. Valores próximos de +1 indicam forte movimento conjunto, próximos de 0 indicam independência e valores negativos indicam movimento inverso. Os valores atual, mínimo e máximo são correlações móveis de 30 dias sobre retornos diários compartilhados.
Drawdown
Global X Uranium ETF registrou seu drawdown máximo de -39.3% de 2026-01-28 até 2026-07-29. Ainda não se recuperou do pico anterior.
Bitcoin registrou seu drawdown máximo de -52.5% de 2025-10-08 até 2026-06-30. Ainda não se recuperou do pico anterior.
Drawdowns menores e recuperações mais rápidas indicam menor risco de queda e maior resiliência em períodos de estresse.
Global X Uranium ETF vs Bitcoin Volatilidade (URA vs BTC)
A volatilidade anualizada de Global X Uranium ETF de 51,8% equivale a cerca de ±3.26% de volatilidade diária de um desvio padrão.
A volatilidade anualizada de Bitcoin de 44,1% equivale a cerca de ±2.78% de volatilidade diária de um desvio padrão.
URA teve um perfil de volatilidade mais amplo nesta janela. Isso significa que sua distribuição de retornos diários foi mais ampla; BTC foi mais estável, mas menor volatilidade não significa, por si só, melhores retornos.
Trate a cifra diária ± como uma estimativa de um desvio padrão baseada em retornos históricos, não como uma previsão nem como o movimento diário absoluto esperado. Como contexto, 15-18% de volatilidade anualizada equivale aproximadamente a ±1% de volatilidade diária de um desvio padrão.
Métricas ajustadas ao risco
Índice de Sharpe
Índice de Sharpe: URA vs. BTC
Retorno por volatilidade totalSharpe dá o retorno excedente por unidade de risco. Volatilidade de alta e de baixa contam como risco.
índice de Sharpe mede o retorno por unidade de risco (volatilidade). Um Sharpe mais alto indica melhor desempenho ajustado ao risco. Ambos os Sharpe foram negativos (URA -0.12 vs BTC -0.67), o que significa que ambos ficaram abaixo da taxa livre de risco; URA foi menos negativo.
Um Sharpe acima de 1,0 é geralmente considerado bom, acima de 2,0 é excelente. Sharpe negativo significa que o ativo ficou abaixo da taxa livre de risco. Calculado com a janela completa de 365 dias de preços disponíveis de cada ativo e anualizado pelo calendário do ativo (365 para cripto, 252 dias úteis para ações/ETFs/metais).
Índice de Sortino
Índice de Sortino: URA vs. BTC
Retorno por volatilidade de quedaSortino mantém a ideia de retorno por unidade de risco, mas só conta retornos abaixo do alvo.
índice de Sortino mede o retorno por unidade de risco de queda. Diferente do Sharpe, ele só conta o desvio para baixo (retornos abaixo do retorno-alvo). URA teve melhor retorno ajustado à queda.
Um Sortino mais alto é melhor. Ele ajuda quando a volatilidade de alta é comum (cripto é o exemplo clássico). Desvio para baixo: URA 36,2% vs BTC 31,5%. Calculado com a janela completa de 365 dias de preços disponíveis de cada ativo, usando a taxa livre de risco diária como retorno-alvo, e anualizado pelo calendário do ativo (365 para cripto, 252 dias úteis para ações/ETFs/metais).
Índice de Calmar
Índice de Calmar: URA vs. BTC
CAGR por pior drawdownCalmar compara o CAGR com a maior perda de pico a vale do período.
índice de Calmar compara o CAGR com o drawdown máximo. Um Calmar mais alto indica mais retorno por unidade do pior drawdown. URA registrou o índice de Calmar mais alto.
O Calmar é calculado na janela completa de 365 dias e usa o drawdown máximo nesse mesmo período.
Índice de Sterling
Índice de Sterling: URA vs. BTC
Retorno por drawdown médioSterling suaviza a penalização de drawdown usando eventos médios em vez de apenas o pior drawdown.
índice de Sterling mede o retorno excedente por unidade de drawdown médio (geralmente drawdowns piores que 10%). URA registrou o índice de Sterling mais alto.
O Sterling usa a média de drawdowns mais profundos que 10% e subtrai a taxa livre de risco para mostrar retorno excedente.
Índice de Treynor
Índice de Treynor: URA vs. BTC
Retorno excedente por beta de mercadoTreynor divide o retorno excedente anualizado pelo beta — a sensibilidade do ativo a movimentos amplos do mercado. A inclinação mostrada é o beta de cada ativo frente ao SPY.
índice de Treynor mede o retorno excedente por unidade de risco de mercado (beta) em vez da volatilidade total. URA registrou o índice de Treynor mais alto.
O Treynor usa beta vs o S&P 500 (SPY) em datas compartilhadas e a taxa média dos Treasuries de 3 meses como taxa livre de risco.
Índice Ulcer
Índice Ulcer: URA vs. BTC
Dor de drawdownO Índice Ulcer é um índice de risco, não um ratio de retorno sobre risco. Menor significa drawdowns menores e mais curtos.
Índice Ulcer captura a profundidade e duração dos drawdowns. Um Índice Ulcer mais baixo significa menos dor de drawdown. URA teve o Índice Ulcer mais baixo (menos dor de drawdown).
O Índice Ulcer é calculado a partir da série de drawdowns de cada ativo ao longo de toda a janela.
Risco de cauda e forma da distribuição (1 ano): Global X Uranium ETF vs. Bitcoin
Esta seção olha para a forma dos retornos diários, não só para a média. Essas métricas são calculadas por ativo na sua própria série diária (em cripto inclui fins de semana). Usamos retornos logarítmicos diários para que movimentos de vários dias se acumulem corretamente.
Definições: Valor em Risco (VaR), Perda Esperada, assimetria, curtose e caudas grossas.
Risco de cauda e forma da distribuição: URA vs. BTC (1 ano)
Caudas reais dos retornos diáriosAs barras são observações reais de retornos logarítmicos diários da janela do artigo. Barras mais escuras estão no corte de VaR de 5% de cada ativo ou além dele.
| Métrica (1 ano) | URA | BTC |
|---|---|---|
| VaR de 5% (retorno logarítmico diário) | -5,38% | -4,36% |
| Perda esperada de 5% (CVaR) | -6,81% (piores 13 dias) | -6,38% (piores 13 dias) |
| Assimetria | -0,01 | -0,24 |
| Excesso de curtose | 0,01 | 4,06 |
| 2σ dias de cauda (queda / alta) | 6 / 9 | 5 / 8 |
| Pior dia | -9,88% (2026-06-05) | -14,07% (2026-02-05) |
| Melhor dia | +8,39% (2025-10-28) | +11,94% (2026-02-06) |
Co-movimentos de baixa (2σ) — 1 ano
Calculado apenas em datas compartilhadas (n=250). Um “movimento de baixa de 2σ” significa um retorno logarítmico entre fechamentos compartilhados a mais de 2 desvios-padrão abaixo da própria média do ativo nessa série de datas compartilhadas. Abaixo mostramos retornos simples (%) para facilitar a leitura.
Mapa de co-movimentos de baixa: URA vs. BTC (2σ)
Retornos diarios de fechamentos compartilhadosOs pontos marcam dias reais de baixa: pontos com a cor do ativo são movimentos de baixa de apenas um lado, e pontos vermelhos são dias de baixa conjunta. Pontos cinza adicionam contexto de retornos compartilhados quando disponível. A zona inferior esquerda mostra onde URA e BTC cruzaram seu próprio limite de baixa de 2σ.
Mostrar datas de cauda de baixa
As datas abaixo são observações em datas compartilhadas. “Data” é o fim do período (fechamento). Os limiares de cauda são calculados com retornos logarítmicos, mas a tabela mostra retornos simples (%) para facilitar a leitura. Os retornos são calculados do fechamento compartilhado anterior até este (por exemplo, sexta → segunda inclui movimentos do fim de semana).
Dias em que URA e BTC tiveram um dia de queda forte (2σ)
Nenhuma nesta janela.
Dias em que URA teve um dia de queda forte
| Data (intervalo) | URA | BTC |
|---|---|---|
| 2025-10-21 | -6,59% | -2,02% |
| 2025-11-20 | -6,71% | -5,24% |
| 2026-01-30 | -7,32% | -0,64% |
| 2026-02-04 | -6,91% | -3,40% |
| 2026-03-03 | -7,88% | -0,77% |
| 2026-06-05 | -9,88% | -4,47% |
Dias em que BTC teve um dia de queda forte
| Data (intervalo) | URA | BTC |
|---|---|---|
| 2025-10-10 | +0,74% | -7,13% |
| 2026-01-16 → 2026-01-20 | -0,51% | -7,44% |
| 2026-01-30 → 2026-02-02 | -3,13% | -6,45% |
| 2026-02-05 | -6,26% | -14,07% |
| 2026-06-02 | +5,70% | -6,44% |
Leia isso como “quão feios ficam os piores dias”, não como uma previsão precisa. Amostras de um ano são pequenas, então estimativas de cauda são naturalmente ruidosas.
Comparação completa de Global X Uranium ETF vs. Bitcoin (1 ano)
| Métrica | URA | BTC |
|---|---|---|
| Retorno total | -14,4% | -29,6% |
| Volatilidade anualizada | 51,8% | 44,1% |
| Índice de Sharpe | -0,12 | -0,67 |
| Índice de Sortino | -0,17 | -0,94 |
| Índice de Calmar | -0,37 | -0,56 |
| Índice de Sterling | -0,54 | -0,64 |
| Índice de Treynor | -0,03 | -0,18 |
| Índice Ulcer | 22,07% | 37,53% |
| Drawdown máximo | -39,3% | -52,5% |
| Correlação média com o S&P 500 | 0,66 | 0,47 |
| VaR de 5% (retorno logarítmico diário) | -5,38% | -4,36% |
| Perda esperada de 5% (CVaR) | -6,81% | -6,38% |
| Assimetria | -0,01 | -0,24 |
| Excesso de curtose | 0,01 | 4,06 |
| 2σ dias de cauda (queda / alta) | 6 / 9 | 5 / 8 |
Auditar este cálculo
Fórmulas, entradas e convenções usadas para calcular as métricas desta página.
Entradas e convenções
- Janela compartilhada para métricas do par
- 2025-10-07 → 2026-10-06 (último fechamento compartilhado).
- Amostra de correlação móvel (fechamentos compartilhados)
- 221 valores móveis de 30 dias (a partir de 250 retornos diários em fechamentos compartilhados).
- Anualização (dias/ano)
- URA: 252 dias/ano; BTC: 252 dias/ano.
- Taxa livre de risco
- Usa o rendimento do Tesouro dos EUA de 3 meses (FRED: DGS3MO), com média na janela de cada ativo:
- URA: 3,81% de 2025-10-07 → 2026-10-06.
- BTC: 3,81% de 2025-10-07 → 2026-10-06.
- Arrasto da volatilidade (regra prática)
- Estimado a partir da volatilidade anualizada (retornos simples). Para a visão em retornos logarítmicos, veja Retornos logarítmicos.
- URA: ≈ -13,4%/ano
- BTC: ≈ -9,7%/ano
- Alinhamento de dados
- Sem forward fill. Correlação e co-movimentos de cauda são calculados apenas em fechamentos compartilhados. Em pares com calendários diferentes (por exemplo, cripto vs ações), movimentos de fim de semana/feriado entram no próximo fechamento compartilhado.
- Convenção de retornos
- Volatilidade/Sharpe/Sortino usam retornos diários simples. Risco de cauda usa retornos logarítmicos diários para estatísticas de distribuição (mas as tabelas mostram retornos simples). Retornos logarítmicos.
Fórmulas
- Preço no dia t.
- Retorno diário simples.
- Retorno logarítmico diário.
- Média do retorno diário.
- Desvio padrão dos retornos diários.
- Fator de anualização (dias/ano).
- Taxa livre de risco anual.
Global X Uranium ETF vs Bitcoin: Perguntas frequentes
Qual tem maior volatilidade: URA ou BTC?
URA mostrou maior volatilidade de 51,8% anualizada, em comparação com 44,1% para BTC Durante o último ano. Maior volatilidade significa oscilações de preço maiores em ambas as direções.
URA traz diversificação ao ser combinado com BTC?
URA e BTC estão moderadamente correlacionados durante o último ano, com uma correlação média de 0.47. Isso oferece algum benefício de diversificação, embora ainda tendam a se mover juntos em grandes movimentos do mercado.
Quão ruins são os piores 5% dias de URA vs BTC?
Durante o último ano, o VaR de 5% de URA foi -5,38% e a Perda esperada de 5% foi -6,81% (piores 13 dias). Para BTC, foram -4,36% e -6,38% (piores 13 dias).
URA e BTC caem juntos em dias ruins?
Em datas compartilhadas (n=250), quando BTC tem um dia de queda de 2σ, URA também tem 0.0% (0/5 dias). Na outra direção, quando URA tem um, BTC também tem 0.0% (0/6 dias).
Qual tem melhor retorno ajustado ao risco: URA ou BTC?
Ambos os ativos registraram índices de Sharpe negativos Durante o último ano (URA -0.12 vs BTC -0.67), o que significa que ambos ficaram abaixo da taxa livre de risco; URA foi menos negativo.
URA e BTC podem ser combinados em uma carteira?
Sim, embora o tamanho da alocação importe. A correlação moderada oferece alguns benefícios de diversificação. A maior volatilidade de URA (51,8%) significa que até pequenas alocações podem afetar significativamente o risco total da carteira.